Dean Baker (CEPR y Counterpunch), 13 de Noviembre de 2026
Fotografía de Aleksandrs Zeltisevs
Quizás sea demasiado pronto para celebrar, pero algunas acciones de IA sufrieron un duro golpe la semana pasada. Sin embargo, no todas las empresas se vieron afectadas por igual. Las más perjudicadas, con diferencia, fueron las empresas de neocloud, y varios de los grandes fabricantes de chips también sufrieron fuertes caídas. Las grandes empresas de hiperescala parecieron verse poco afectadas.
Para dar algunos datos: CoreWeave, la mayor de las neo-nubes, cayó un 15,4 por ciento, lo que eleva su descenso interanual al 56,6 por ciento. Iren perdió un 9,7 por ciento y acumula un descenso interanual del 67,7 por ciento. Y Nebius tuvo su peor semana, con una caída del 16,0 por ciento, lo que supone un descenso del 18,3 por ciento en el último año.
Entre los fabricantes de chips, Micron tuvo la peor semana, perdiendo un 22,0 por ciento de su valor, pero aún acumula un aumento interanual del 189,5 por ciento. Intel también tuvo una semana muy mala, perdiendo un 14,4 por ciento de su valor, pero acumula un aumento interanual del 51,2 por ciento. Las acciones de Nvidia se desplomaron un 8,8 por ciento, pero solo han bajado un 0,8 por ciento en el último año.
Las grandes empresas tecnológicas apenas se vieron afectadas al final de la semana, aunque Alphabet sufrió una fuerte caída el día después de las elecciones. En el conjunto de la semana, sus acciones subieron un 2,1 %. Amazon subió un 7,9 %, mientras que las de Microsoft aumentaron un 1,7 %. Meta experimentó un ligero descenso, perdiendo un 0,8 % de su valor.
Solo Oracle, con diferencia la más pequeña de las grandes empresas tecnológicas y la única que no cuenta con un negocio no relacionado con la IA enormemente rentable en el que apoyarse, sufrió un duro golpe. Sus acciones cayeron un 11,2 por ciento la semana pasada y acumulan un descenso del 52,4 por ciento en el último año.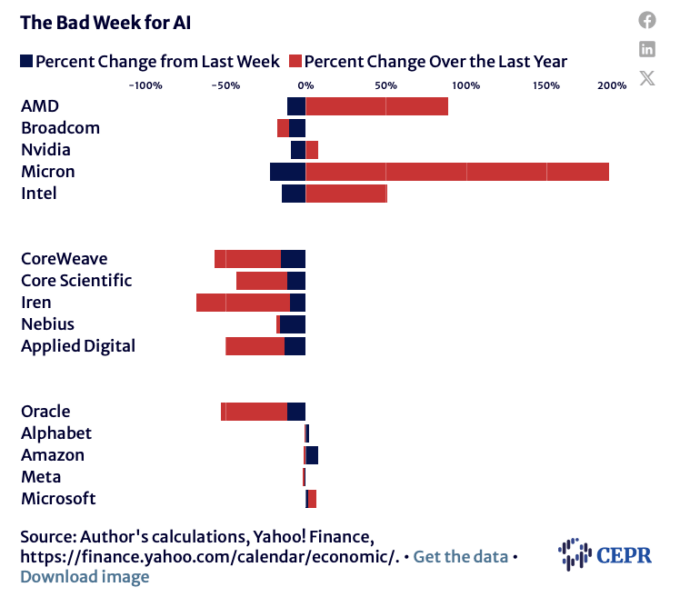
A riesgo de atribuir demasiada racionalidad a los mercados financieros, existe una explicación que concilia el desastre que azota a las nuevas nubes con la exitosa semana de las grandes empresas de hiperescala. Desde hace meses circulan rumores de que la IA no está dando los frutos que prometen sus promotores. Pero la noticia más relevante de la semana pasada fueron las elecciones nacionales, en las que personas de todo el país y de todos los partidos políticos se unieron para expresar su rechazo a los centros de datos. Esto significa que las perspectivas de una expansión masiva de centros de datos para el resto de la década y más allá se ven mucho más sombrías.
Esto, naturalmente, afectará con mayor dureza a las nuevas plataformas en la nube, dado su modelo de negocio. Ahora se enfrentan a una situación en la que su capacidad para construir más centros de datos se verá drásticamente reducida. Si los construyen, casi con toda seguridad deberán cumplir con condiciones ambientales mucho más estrictas. Además, probablemente se verán obligadas a realizar pagos considerablemente mayores a las comunidades locales para compensar su impacto en el consumo de agua y energía. Esto significa que serán mucho menos rentables, incluso si existe demanda para su capacidad de procesamiento.
La situación de las grandes empresas de infraestructura de datos es, en cierto modo, opuesta. Si bien están incursionando con fuerza en la construcción de centros de datos, este aún no representa la mayor parte de su negocio. La prisa por construir centros de datos ha obligado a estas empresas, enormemente rentables, a endeudarse considerablemente, ya que sus inversiones superan con creces su flujo de caja.
La victoria demócrata del martes pasado aumenta la probabilidad de que reduzcan sus planes para la construcción masiva de centros de datos, disminuyendo así su necesidad de endeudamiento en los próximos años. Si cada vez parece más probable que estos centros de datos no sean rentables, es una buena noticia para estas empresas que se les pueda impedir seguir por ese camino.
Un indicio que apunta en esa dirección fue el anuncio de Microsoft de que cancelaba un acuerdo con Oracle para alquilar capacidad de procesamiento. Al parecer, no cree necesitar dicha capacidad. Esto ocurre dos semanas después de que Microsoft cancelara un importante proyecto de centro de datos en el Reino Unido. Supuestamente, esto se debió a la preocupación por no poder obtener suficiente energía para el centro de datos, pero si Microsoft realmente hubiera querido el centro de datos, presumiblemente habría encontrado la manera de garantizar un suministro eléctrico seguro.
Cualquier cambio de rumbo en la construcción masiva de centros de datos podría llegar demasiado tarde para Oracle. Ya está demasiado comprometida y, a diferencia de otros proveedores de servicios en la nube a gran escala, no cuenta con otras líneas de negocio que generen ingresos suficientes para mantenerse a flote, a pesar de una inversión sumamente errónea. Su deuda a largo plazo ofrece rendimientos muy por debajo del nivel de bonos basura, con la emisión más larga pagando más del 8,7 por ciento.
El panorama de los fabricantes de chips es complejo. Sus acciones se dispararon cuando las nuevas nubes y los proveedores de servicios en la nube a gran escala compraban todos los chips que podían. Esta situación cambiará si realmente se reducen los planes para los centros de datos, pero aún está por verse hasta qué punto y con qué rapidez.
Una señal temprana serán los datos sobre precios de productos y componentes informáticos que se publicarán esta semana junto con el Índice de Precios al Productor (IPP). Tras décadas de descenso, este índice ha estado aumentando a un ritmo de dos dígitos durante el último año y medio. Si la inflación en este sector comienza a desacelerarse, será una clara indicación de una menor demanda. Dado que las acciones de la mayoría de los principales fabricantes de chips se cotizan a ratios precio-beneficio (PER) muy elevados, tienen mucho margen de caída incluso con una leve desaceleración de la demanda. Estos precios de las acciones presuponen la continuación de un crecimiento anual de dos dígitos elevados.
Si la aplastante victoria de los demócratas el martes acelera el colapso de la burbuja de la IA, habrá prestado un gran servicio al país y al mundo. Es demasiado pronto para emitir juicios definitivos, pero la semana pasada se observaron algunas señales prometedoras.
Y con esto, aquí están las últimas cifras: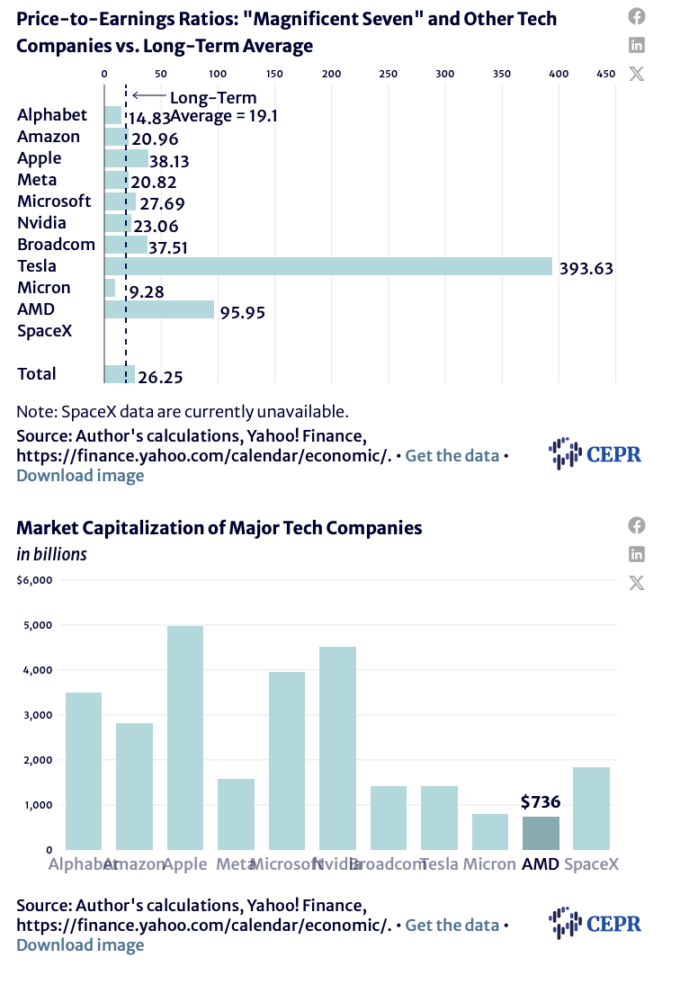
Dean Baker es el economista principal del Centro de Investigación Económica y Política en Washington, D.C.


Deja una respuesta