El dólar se está desmoronando, pero no hay ninguna alternativa preparada.
Radhika Desai (Substack de la autora -Canadá-), 15 de Octubre de 2026
La verdad sobre la desdolarización es que se está desarrollando, pero sin un plan concreto. En este análisis, sostengo que el sistema del dólar se está derrumbando debido a sus propias contradicciones, mientras que las alternativas del Sur Global se han estancado. Al carecer de un imperio como el británico, Estados Unidos solo podía suministrar dólares mediante déficits y, posteriormente, burbujas financieras. Hoy, la Reserva Federal se encuentra atrapada entre la inflación y dichas burbujas. Sin embargo, el verdadero obstáculo para las alternativas son las élites de la mayoría mundial, que depositan su riqueza especulativa en el sistema del dólar.
Hola a todos, soy Radhika Desai, de Radhika Desai Geopolitical Economist, y les traigo una nueva explicación. El título que le he dado es «La ironía de la desdolarización». Se trata de un proceso en desarrollo, no de una construcción propiamente dicha. Básicamente, es el discurso que pronuncié en el Foro Económico Oriental en Vladivostok, por invitación de Promsvyazbank, líder en la desdolarización del comercio y los pagos internacionales de Rusia.
Tuve el gran privilegio de poder compartir mi comprensión del sistema del dólar, la cual he desarrollado a lo largo de décadas, desafiando el discurso dominante de la economía política internacional, disciplina predominantemente estadounidense que he impartido durante décadas, y a figuras eminentes como Charles Kindleberger. Este discurso, en esencia, sugiere que la moneda del país más poderoso del mundo es, naturalmente, la moneda mundial. Sin embargo, hoy en día, precisamente porque se están produciendo los cambios que anticipé en mis escritos, muchos elementos de mi comprensión se ven reflejados en la opinión pública.
La segunda administración Trump ha sido de gran ayuda en este sentido. Ha puesto al descubierto, sin querer, muchas verdades. La profunda y generalizada crisis del Estado, la economía y la sociedad estadounidenses, de la cual el ascenso político de Trump es un síntoma, como he dicho en repetidas ocasiones, ha generado una gran recriminación entre Trump y sus detractores, tanto demócratas como republicanos. Los argumentos resultantes han revelado muchas verdades, incluyendo verdades sobre el sistema del dólar, y están dejando en entredicho la mitología sobre el dominio natural del dólar. He aquí solo una pequeña muestra de dichas contradicciones.
Se acusa a Trump de poner en peligro el sistema del dólar. Pero, según este discurso, ¿no se suponía que era invencible? Se le acusa de debilitarlo con sus elevados déficits. Pero, ¿qué pasó con el famoso privilegio exorbitante del dólar, que permite a Estados Unidos pedir dinero prestado sin límite al resto del mundo? Se dice que está debilitando el sistema del dólar con su guerra contra Irán. Pero, ¿qué pasó con el estatus de refugio seguro del dólar? ¿No se supone que toda crisis internacional fortalece el dólar, ya que los poseedores de dólares de todo el mundo se apresuran a regresar a casa en busca de seguridad? Esto es lo que dice el discurso dominante. Pero, como saben, es evidente que algo no cuadra. También se acusa a Trump de debilitar el dólar al comprometer a la Reserva Federal y su independencia. Pero, ¿qué pasó con los profundos y amplios mercados financieros de Estados Unidos, el fundamento último del sistema del dólar? Seguramente, si eran tan profundos y amplios, entonces algunas turbulencias en las relaciones entre la Casa Blanca y la Reserva Federal no deberían suponer una gran diferencia.
Estas acusaciones contra Trump ponen de relieve una faceta de la desdolarización que ha sido en gran medida ignorada. Los debates sobre la desdolarización se han centrado principalmente en la creación y el uso de alternativas. Durante más de una década, los defensores de la desdolarización han celebrado avances como la creación del Nuevo Banco de Desarrollo, el Acuerdo de Reservas Contingentes, la proliferación de acuerdos bilaterales en países de la mayoría mundial para realizar cada vez más transacciones comerciales en las monedas de los demás, y la disminución general de las reservas de bonos del Tesoro de diversos países en favor del oro y otros activos.
Ahora bien, existen tres razones por las que este debate, si bien es valioso, nunca ha sido suficiente. En primer lugar, el destino del sistema del dólar también se decidirá por el desarrollo de sus propias contradicciones. Este es el punto que planteé por primera vez en mi libro de 2013, Economía geopolítica: tras la hegemonía estadounidense, la globalización y el imperio , que pueden consultar aquí, también en sus traducciones al ruso y al chino.
Actualicé este análisis una década después en mi libro más reciente , Capitalismo, coronavirus y guerra : una economía geopolítica. Además, Michael Hudson y yo retomamos brevemente estos argumentos en un artículo del Club Valdai , disponible tanto en ruso como en inglés.
La segunda razón es que comprender estas contradicciones es fundamental para crear alternativas viables que no las reproduzcan. Y la tercera y última razón es que la construcción de estas alternativas se ha estancado. Comprender el porqué y cómo solucionarlo solo puede avanzar mediante la comprensión de las contradicciones del sistema, como expondré en esta conferencia y como he expuesto en los diversos escritos que acabo de mencionar.
La cumbre de los BRICS Plus en Kazán en 2024 representó, quizás, el punto culminante de las esperanzas de crear alternativas al dólar. Rusia, el país de mayor importancia sistémica que quedó excluido del sistema del dólar y, por lo tanto, el más perjudicado por la falta de alternativas, presidió la cumbre. El gobierno ruso había invertido considerablemente en este esfuerzo, incluyendo la realización de un estudio exhaustivo y preciso que detallaba los problemas del sistema del dólar.
Aquí tienen este informe, La mejora del sistema monetario y financiero internacional, y quisiera destacar especialmente la siguiente cita, pues constituye una crítica tan excelente y exhaustiva del sistema del dólar que vale la pena recordar su amplitud y fundamento. El informe señala, entre otras cosas: «El sistema monetario y financiero internacional vigente se ha caracterizado por crisis frecuentes, persistentes desequilibrios en la balanza comercial y por cuenta corriente, elevados y crecientes niveles de deuda pública, y una volatilidad desestabilizadora de los flujos de capital y los tipos de cambio. El sistema monetario y financiero internacional actual sirve principalmente a los intereses de las economías avanzadas, sustentado en una dependencia colectiva de mecanismos heredados que no se han adaptado, lo que en última instancia genera un creciente desequilibrio entre las economías avanzadas y los países emergentes y en desarrollo, un retraso en el progreso de los Objetivos de Desarrollo Sostenible y la fragmentación de la red de seguridad financiera global».
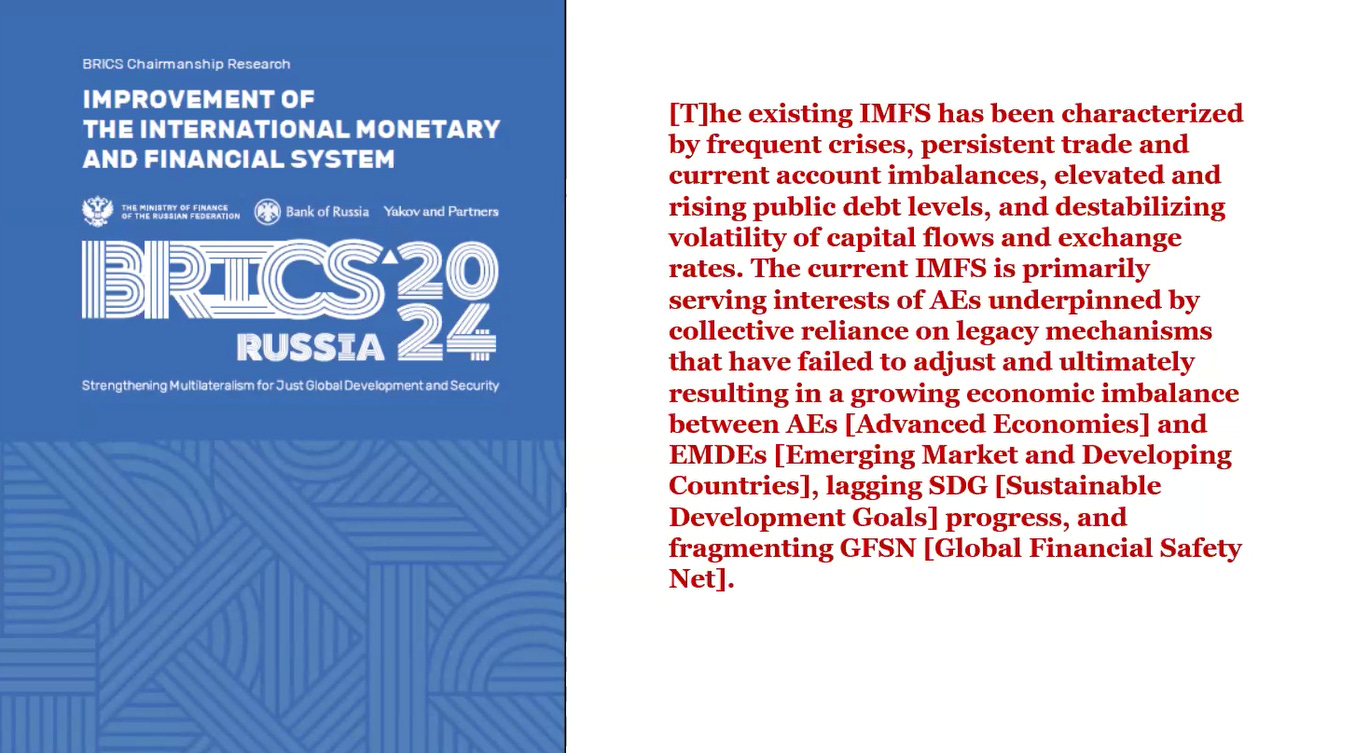
Este es un informe muy importante, y se observa claramente que Rusia invirtió mucho en intentar construir alternativas. A pesar de ello, la cumbre, como concluyó un informe, no logró dar ningún paso nuevo hacia la desdolarización. Las expectativas eran altas. Se barajaron un nuevo sistema de pagos transfronterizos e incluso una moneda común para los BRICS, y circulaban rumores sobre la creación de un petroyuan para reemplazar al petrodólar. Sin embargo, la falta de asunción de responsabilidades por parte de los países participantes y el fracaso en el establecimiento de nuevas instituciones para gestionar la transición a un nuevo orden mundial evidenciaron la falta de voluntad política para convertir estas propuestas en realidad.
Ese es el veredicto sobre lo ocurrido en Kazán en 2024. Hoy argumentaré que, para lograr el éxito, la desdolarización requiere identificar los obstáculos a la voluntad política mencionados en el veredicto de la cumbre de Kazán. Identificar estos obstáculos se está volviendo imperativo. Ya no es una cuestión de opción, y esto exige comprender las contradicciones del sistema del dólar. Así que, entremos de lleno en el tema.
La mayoría cree que el dólar es la moneda mundial porque la moneda del país más poderoso del mundo puede ser, debería ser, de hecho debe ser, la moneda mundial. Esta creencia prácticamente se ha convertido en sentido común. Sin embargo, nada más lejos de la verdad. Ese mismo sentido común ve el sistema del dólar como el sucesor del sistema de la libra esterlina, que prevalecía antes del estallido de la Primera Guerra Mundial. Y ciertamente existe una conexión, pero no se trata de una sucesión exitosa. No es que el sistema de la libra esterlina existiera antes y ahora haya sido sucedido por el sistema del dólar. La conexión es bastante diferente, y es la siguiente.
Al observar el declive del poder británico a principios del siglo XX, la intrincada red de élites empresariales y políticas estadounidenses comenzó a albergar la ambición de reemplazar a Gran Bretaña como el sector gestor de la economía mundial. Estas fueron sus palabras, según consta en los registros de los historiadores. Esta ambición, y no un análisis científico objetivo de la situación monetaria internacional, es la raíz de todas las ideas sobre el dólar y su hegemonía. Es una ambición disfrazada de teoría.
Esta ambición, sin embargo, era imposible de alcanzar. La replicación del dominio británico jamás podría ser exacta. Estados Unidos llegó demasiado tarde al panorama imperial, debido a su preocupación por el vasto proyecto de colonización interna que lo mantuvo ocupado hasta aproximadamente 1890. Por lo tanto, Estados Unidos nunca podría adquirir un imperio comparable al Imperio Británico. Conscientes de ello, las élites gobernantes estadounidenses se conformaron con convertir al dólar en la moneda mundial, tal como lo había sido la libra esterlina. Sin embargo, olvidaron, o quizás ni siquiera se percataron, de que el imperio era fundamental para el sistema de la libra esterlina.
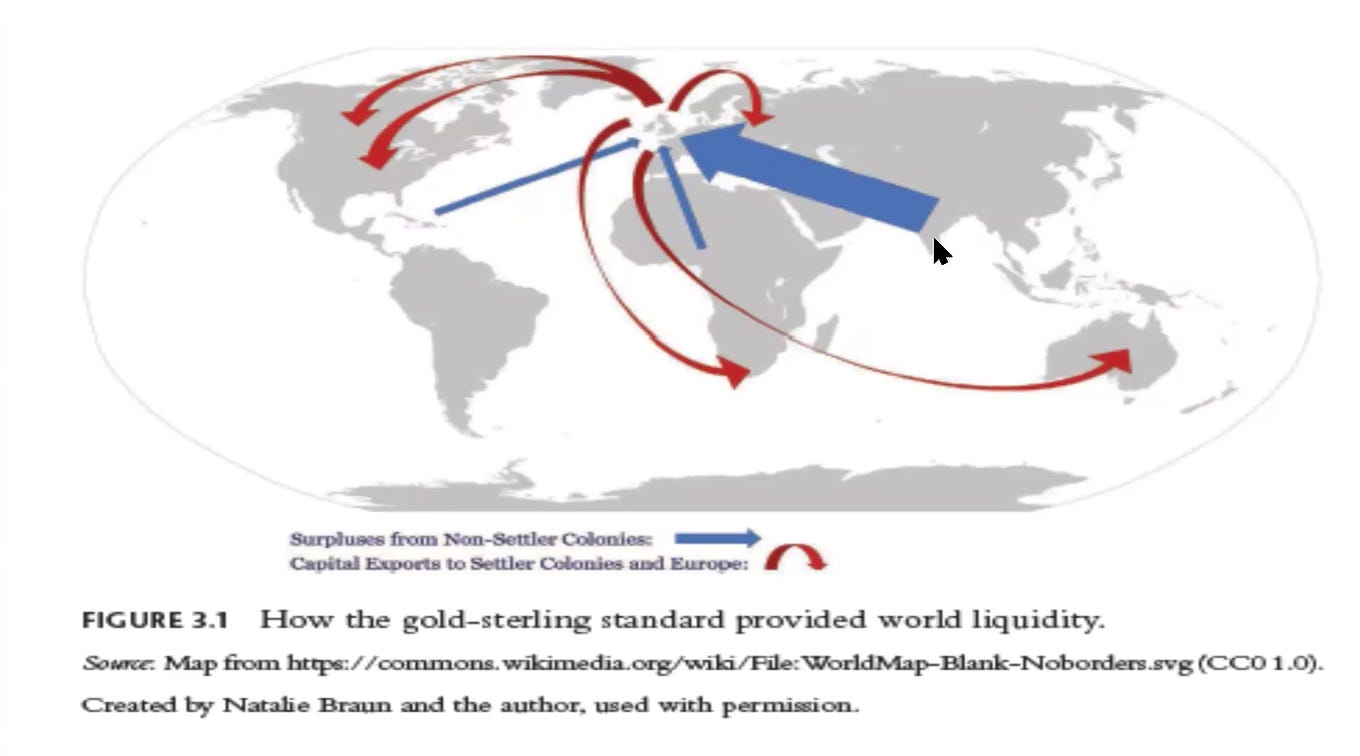
El sistema de la libra esterlina solo funcionó porque Gran Bretaña podía extraer excedentes de sus colonias no colonizadas y exportarlos como las legendarias exportaciones de capital del sistema a Europa continental, a Estados Unidos y a las colonias británicas restantes, como Australia o Canadá. Por eso, el período del sistema de la libra esterlina coincidió con el período de mayor industrialización de estos territorios.
Como pueden ver, esta diapositiva muestra las flechas azules que indican los excedentes que llegan al Reino Unido, procedentes principalmente de las colonias no blancas y no colonizadas. La India británica, por supuesto, era la más lucrativa de todas, pero también estaban África y el Caribe. Así pues, los excedentes se generaban en todas estas partes del mundo, ¿y adónde se enviaban como exportaciones de capital? A Europa continental, a Norteamérica, a Estados Unidos y Canadá, a Sudáfrica, a Australia, a las Antípodas, etc. Estos eran los flujos en los que se basaba el sistema de la libra esterlina.
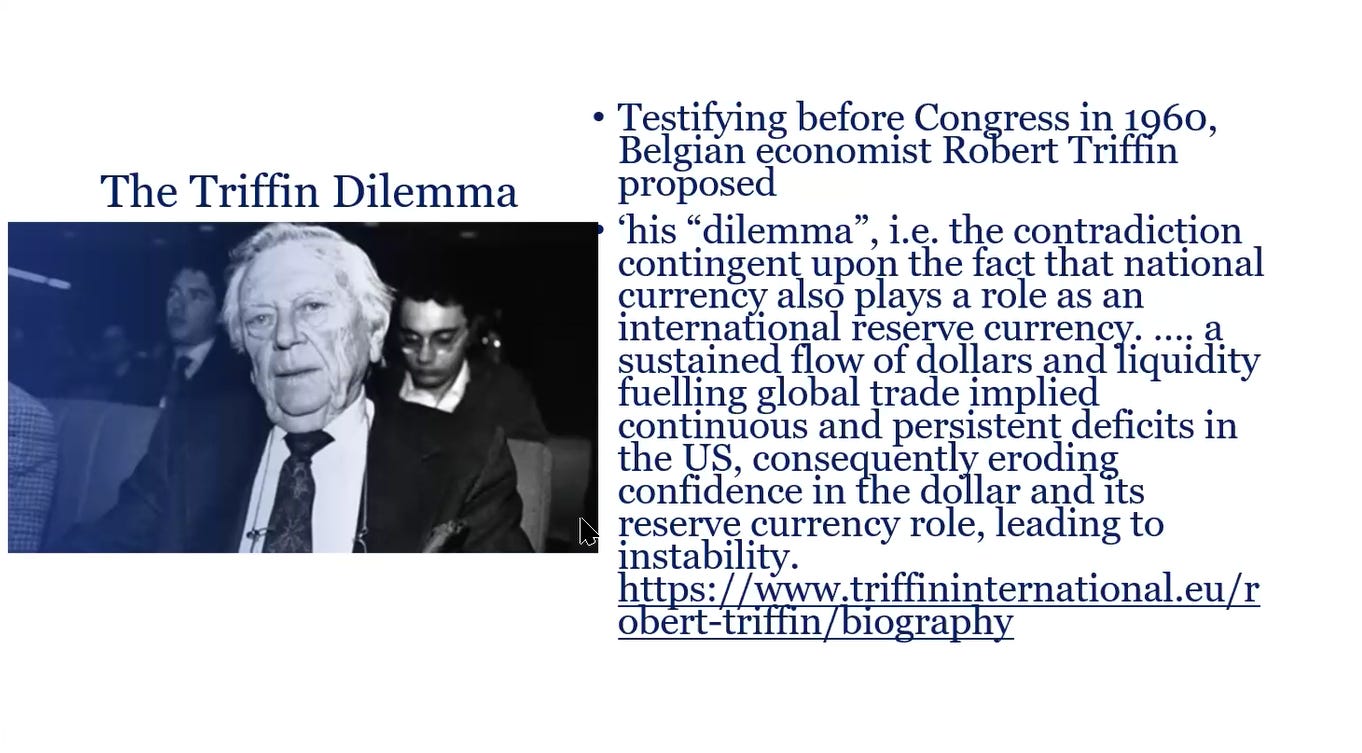
Sin un imperio del que extraer superávits, Estados Unidos solo podía proporcionar liquidez al mundo mediante déficits. Y este método, como señaló hace tiempo Robert Triffin, estaba sujeto a una aguda contradicción, o dilema, como él lo denominó. Cuanto mayores eran los déficits, menos atractivo resultaba el dólar estadounidense. Al comparecer ante el Congreso, el economista belga Robert Triffin expuso su dilema. En sus palabras, se trataba de una contradicción «dependiente del hecho de que una moneda nacional también actúa como moneda de reserva internacional. Un flujo sostenido de dólares y liquidez que impulsara el comercio mundial implicaba déficits continuos y persistentes en Estados Unidos, lo que, en consecuencia, erosionaba la confianza en el dólar y su función como moneda de reserva, generando inestabilidad».
”
Lo que se plantea aquí es que, sin superávits coloniales para exportar, Estados Unidos solo podía proporcionar liquidez al mundo incurriendo en déficits, déficits por cuenta corriente de diversa índole. En los primeros años, estos déficits se debían a las guerras estadounidenses. Pero, en particular, a partir de la década de 1970, la posición comercial de Estados Unidos comenzó a deteriorarse de forma constante, y en la década de 1980 también se registraron déficits comerciales. Por lo tanto, estos déficits, en esencia, hicieron que el dólar fuera menos atractivo. Ese era el argumento de Triffin. Si se supone que el dólar es la liquidez del mundo, debería ser atractivo mantenerlo. Pero los mismos déficits que proporcionaron dólares al mundo los hicieron poco atractivos.
Así pues, la lógica que Triffin había identificado era implacable. Ya en 1961, apenas tres años después de que las monedas europeas se volvieran convertibles (en 1958), la demanda mundial de oro en lugar de dólares había agotado las reservas de Estados Unidos del oro necesario para respaldar el dólar al precio prometido de 35 dólares la onza. Esta promesa se había hecho en Bretton Woods. Y tras pasar la década siguiente, de 1961 a 1971, agotando todos los métodos disponibles para mantener esta situación insostenible, Estados Unidos se vio obligado a romper el vínculo del dólar con el oro. Esto ocurrió el 15 de agosto de 1971, cuando el presidente Nixon anunció que el dólar ya no era convertible en oro.
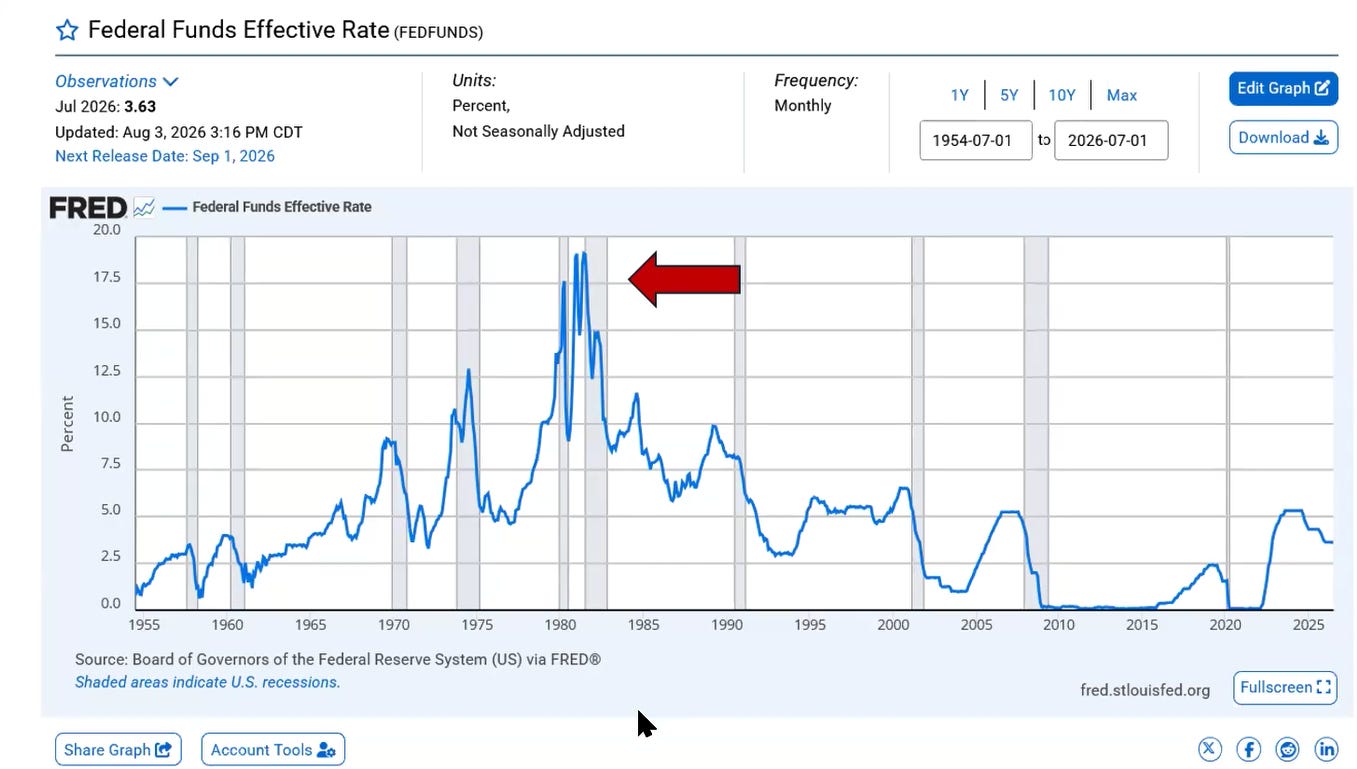
Posteriormente, el dólar se depreció, a pesar de la crisis petrolera y de que el comercio de petróleo se realizaba en dólares. Y, por cierto, esta es también una de las razones por las que, como he argumentado en muchos de mis videos, la idea de un petrodólar es tan errónea. Porque, aunque el precio del petróleo se cuadruplicó a principios de los 70 y luego se duplicó a finales de la misma década, el dólar continuó depreciándose. El oro alcanzó los 800 dólares la onza, y el dólar solo se salvó gracias a la crisis de Volcker, que provocó la recesión y elevó drásticamente el costo del endeudamiento en Estados Unidos.
Aquí pueden ver un gráfico de las tasas de interés en Estados Unidos desde aproximadamente 1955 hasta la actualidad. La flecha roja señala hasta qué punto el presidente de la Reserva Federal, Paul Volcker, tuvo que subir las tasas de interés para revertir la drástica devaluación del dólar. Esto fue lo que se necesitó. Y, como pueden observar, esto provocó dos recesiones sucesivas, muy profundas. Fueron extremadamente destructivas para la economía estadounidense, y ese fue el precio de llevar el valor del dólar a un nivel aceptable para las autoridades de Estados Unidos. Volveremos a este gráfico un par de veces más durante esta clase, pero por ahora quiero llamar su atención sobre ese pico que ven ahí.
El sistema del dólar permaneció estancado debido a la preocupación por los dos déficits de Estados Unidos: el fiscal y el de cuenta corriente, que dominaron el debate sobre el sistema en la década de 1980. La situación empeoró con la integración monetaria europea, que comenzó en la década de 1990. Fue en este contexto que la administración Clinton impulsó su campaña para que el mayor número posible de países del mundo eliminara los controles de capital. Y una vez que suficientes países eliminaron dichos controles, el sistema del dólar adquirió la base que tiene hoy en día: se sustenta en burbujas financieras.
La creación sistemática de burbujas financieras por parte de las autoridades monetarias estadounidenses generó una demanda internacional de dólares, ya que todos querían aprovechar el alza de los precios de los activos. Si bien se trataba de una burbuja, la gente no era consciente de ello. Simplemente veían subir los precios de los activos y querían participar en esta operación. Así, comenzaron a comprar estos activos inflados, y esta demanda de activos inflados denominados en dólares incrementó la demanda de dólares. Esta demanda de dólares contrarrestó la presión a la baja que los déficits estadounidenses ejercían sobre el dólar, tal como había predicho Robert Triffin.
Es importante señalar, y debo añadir, que nos referimos a los flujos brutos generados por este tipo de burbujas. Hablamos de flujos brutos, públicos y privados, no de flujos públicos netos, que suelen utilizarse para argumentar cómo China u otras economías emergentes sostienen el sistema del dólar. Se suele decir que China compra bonos del Tesoro estadounidense y que esto es lo que mantiene el sistema del dólar. Esto es una completa falacia. El volumen de bonos del Tesoro en manos de inversores extranjeros, ya sea China, Japón (el mayor poseedor actualmente) o cualquier otro país, representa una ínfima fracción de los enormes flujos de dólares que cruzan fronteras a diario, los dólares que se compran y venden para participar en estas burbujas financieras a las que me refiero. Estos flujos brutos van y vienen, pero el verdadero fundamento del sistema del dólar es el aumento exponencial de la actividad financiera denominada en dólares, no las tenencias de bonos del Tesoro por parte de gobiernos o autoridades monetarias extranjeras.
Cabe destacar que la consiguiente financiarización de la economía estadounidense debilitó su sector productivo. Resulta interesante, desde este punto de vista, que si bien el método británico para proporcionar liquidez al mundo era muy diferente, también requirió un alto grado de financiarización. Además, el periodo de la libra esterlina, es decir, el periodo en que estuvo vigente a partir de 1870, coincidió con los inicios de la desindustrialización británica, un proceso que nunca se ha revertido por completo.
Como era de esperar, estas burbujas de activos tenían que estallar, y así fue, provocando en cada ocasión una profunda y generalizada crisis económica entre los trabajadores y los países más débiles, lo que hizo que los cimientos del sistema del dólar fueran peligrosamente inestables y destructivos. La burbuja de las puntocom estalló en el año 2000. La burbuja inmobiliaria y crediticia estalló en 2008. Y desde entonces, hemos sido testigos de la inflación generalizada. Cada una de estas burbujas se ha visto sustentada por las políticas monetarias expansivas de la Reserva Federal, y para mantener cada burbuja sucesiva, estas políticas han tenido que volverse progresivamente más laxas.
Sin embargo, los flujos de capital internacionales de los que depende el sistema del dólar nunca se han recuperado a los niveles alcanzados en 2008. Como se puede observar en esta diapositiva, que proviene de un informe del McKinsey Global Institute, y que si bien está algo desactualizado, la situación no ha cambiado, los flujos brutos de capital transfronterizos crecieron desde niveles muy bajos hasta alcanzar un gran pico en 2007 y 2008. Y luego, por supuesto, llegaron las consecuencias de la gran crisis. Se la conoce como la crisis financiera global, pero yo insisto en llamarla la crisis financiera del Atlántico Norte, porque se originó principalmente en Estados Unidos, y la parte más importante del mundo que invirtió en ella fue Europa Occidental y diversas instituciones financieras de Europa Occidental, razón por la cual esta región fue la que más la sufrió.
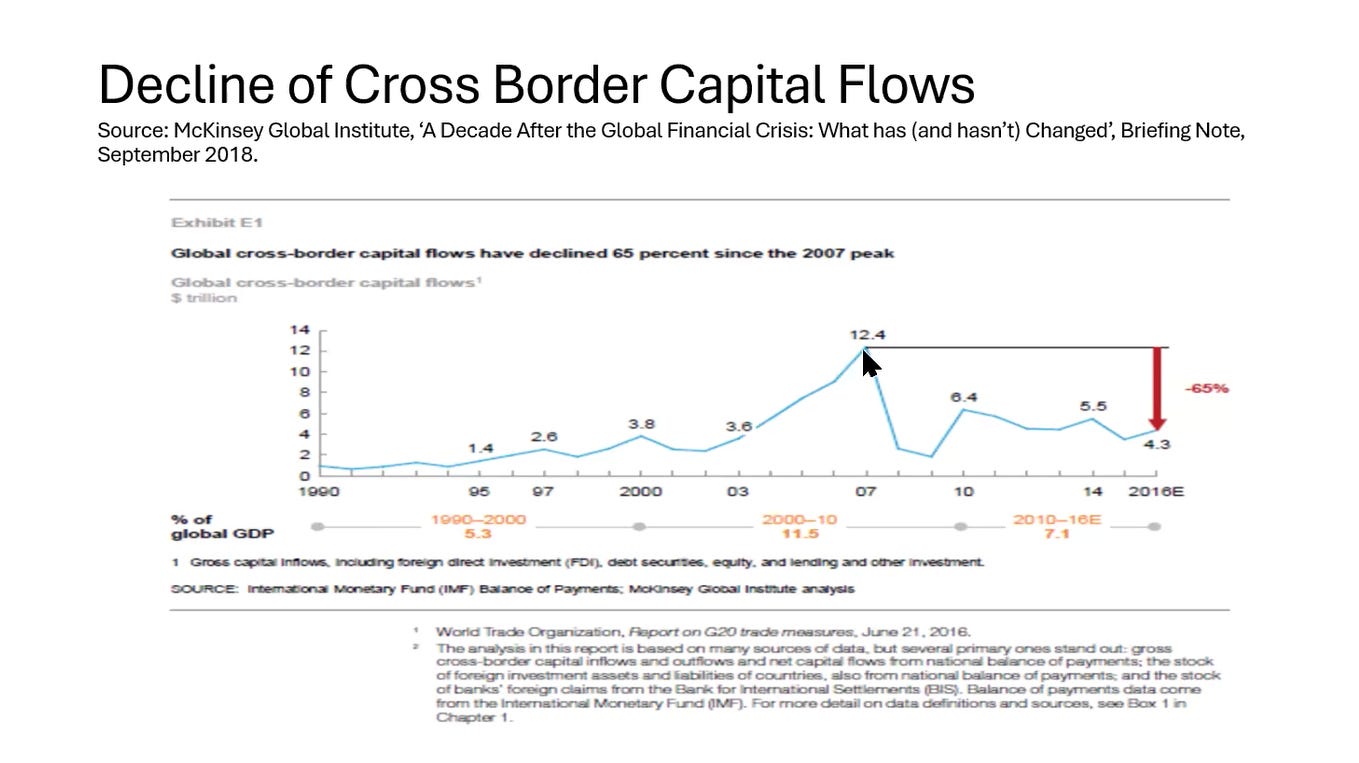
En fin, la crisis financiera del Atlántico Norte provocó un descenso, seguido de una ligera recuperación, pero los flujos de dólares aún se mantienen muy por debajo de su máximo. Así pues, con la considerable reducción de estos flujos de dólares, los cimientos del sistema del dólar ya se estaban debilitando, y a partir de ahí la situación empeoró.
Hoy, la situación del sistema del dólar, que ya se encuentra en peligro por la disminución de los flujos de capital hacia y desde dicho sistema, se agrava aún más por el resurgimiento de la inflación. Y este resurgimiento es, en esencia, la confluencia de cuatro tendencias que ninguna autoridad, y mucho menos la Reserva Federal, puede revertir fácilmente.
La primera de estas tendencias es el debilitamiento productivo de las economías estadounidenses y occidentales. Últimamente se habla mucho de reindustrialización, pero hasta ahora no hemos visto esfuerzos de la magnitud necesaria para lograrla, y ciertamente no hemos visto resultados, ni siquiera resultados iniciales.
La segunda tendencia es la menguante capacidad de Estados Unidos, Occidente liderado por Estados Unidos y el mundo imperialista liderado por Estados Unidos para lograr que algunos de los países en desarrollo más exitosos, principalmente China, vendan sus bienes y servicios a precios bajos. Es decir, los precios de estos bienes están aumentando, simplemente porque países como China, y China es el más exitoso, pueden exigir un buen precio por lo que exportan, en lugar de exportar a precios irrisorios, algo que China tuvo que hacer muy brevemente, pero que sin duda tuvo que hacer en algún momento.
En tercer lugar, estamos presenciando una considerable destrucción de la capacidad productiva campesina en muchas partes del mundo, principalmente debido a la aplicación de políticas neoliberales, que han destruido la producción campesina en muchas partes del mundo y no la han reemplazado con nada más.
Y, por último, observamos la politización de la inmigración en los países imperialistas, en los países occidentales, de maneras que exigen su restricción, lo cual tiene el efecto directo de aumentar el precio de la mano de obra y el precio de los servicios en Estados Unidos y en el mundo occidental en general.
Estas son las cuatro tendencias. Ninguna es fácil de revertir, por lo que podemos esperar que la inflación persista durante un tiempo considerable. En este contexto, la Reserva Federal se encuentra ante un nuevo dilema. Combatir la inflación elevando los tipos de interés más allá de cierto límite no es una opción, ya que esto pincharía las burbujas financieras sobre las que se sustentan el sistema del dólar y la riqueza de la élite estadounidense actual. Y, como es lógico, la Reserva Federal se considera más defensora de la riqueza de esta élite que guardiana de la economía estadounidense en su conjunto. Por lo tanto, la Reserva Federal se resiste a subir los tipos de interés y pinchar las burbujas financieras sobre las que se sustenta esta riqueza. Pero no hacerlo conlleva el peligro de que la inflación erosione el valor del dólar. Así pues, la cuestión es si el sistema del dólar colapsará con el estruendo de una gran crisis financiera o con el susurro de una caída imparable debido a la inflación.
El gráfico que ven aquí respalda mi argumento. Como vieron anteriormente, las tasas de interés tuvieron que subir para frenar la caída del dólar en los años 70 y principios de los 80. Ese fue el punto máximo. Luego, por supuesto, las tasas de interés bajaron, aunque se mantuvieron bastante altas durante la mayor parte de los años 90. Y ya a principios de los 2000, tras el estallido de la burbuja de las puntocom, la Reserva Federal comprendió que la única manera de que un Estados Unidos en proceso de desindustrialización mantuviera el crecimiento era permitiendo que la burbuja inmobiliaria siguiera inflándose, lo cual, por supuesto, se sustentaba en una enorme burbuja crediticia. En este contexto, redujeron las tasas de interés para fomentar tanto la burbuja inmobiliaria como la crediticia.
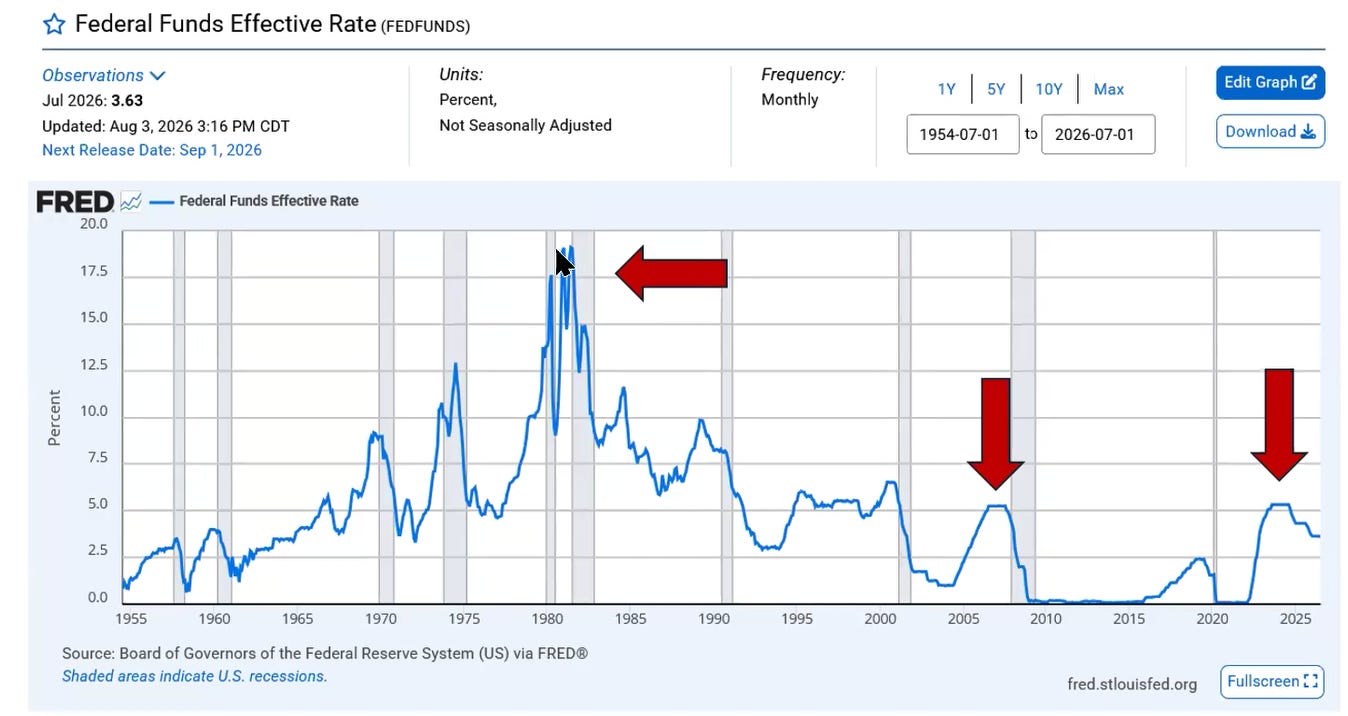
Pero a mediados de la década de 2000, la presión sobre el dólar era tan grande y su valor se depreciaba tanto que la Reserva Federal tuvo que intervenir. La única forma de apuntalar el dólar era aumentar los tipos de interés. Así pues, desde mediados de la década de 2000 en adelante, durante un par de años, la Reserva Federal fue incrementando los tipos de interés con mucha cautela, de 25 puntos básicos en 25 puntos básicos, poco a poco. Pero incluso con este enfoque prudente, una vez que los tipos de interés alcanzaron aproximadamente el 5,25%, esto provocó el estallido de las burbujas inmobiliaria y crediticia en 2008.
Y después de eso, volvimos a ver una bajada en los tipos de interés, que luego tocaron fondo, incluso por debajo de los niveles iniciales de la política monetaria expansiva. Finalmente, en un intento por poner fin a esta situación tan insostenible, volvieron a subir los tipos de interés, y se atrevieron a aumentarlos solo hasta aproximadamente el 2,25% cuando estalló la pandemia. Luego los volvieron a bajar, una vez más hasta el mínimo histórico del 0%.
Desde entonces, con el impacto inflacionario que se produjo entre 2022 y 2023, observamos un aumento en las tasas de interés, que ya habían alcanzado niveles similares a los de la crisis financiera de 2008. Por supuesto, en 2023 se vislumbraron los inicios de una caída generalizada, con la debilidad del sector inmobiliario comercial y la quiebra del Silicon Valley Bank y otros bancos. En cierto modo, se puede decir que el estallido de la burbuja generalizada ya había comenzado. Sin embargo, la Reserva Federal volvió a reducir las tasas. La inflación ha persistido, y el nuevo presidente de la Reserva Federal ha declarado, al menos, que adoptará una postura muy firme ante la inflación. Pero queda por ver si se atreverá a hacerlo. Quizás veamos un ligero aumento en las tasas de interés, pero ¿llegarán al nivel necesario para combatir la inflación de forma efectiva? Esa es la incógnita.
Así pues, hemos visto el dilema al que se enfrenta la Reserva Federal. Pero este no es el final de los problemas para la Reserva Federal, porque, a pesar de su reticencia a aumentar los tipos de interés más allá de ciertos niveles, digamos alrededor del 5%, la increíble magnitud del actual aumento del valor de los activos podría, en cualquier caso, provocar un desplome del que no podrá salvar el papel del dólar en el mundo.
Esto queda especialmente claro porque los Siete Magníficos, que durante tanto tiempo lideraron el auge del mercado bursátil, ya no lo hacen. Son los fabricantes de chips quienes lo están impulsando, porque es evidente que las enormes inversiones que realizan se basan en una utopía: la idea de que simplemente invertir grandes sumas de dinero en más y más centros de datos dará como resultado inteligencia artificial general. Es muy improbable que esto tenga éxito. Mientras tanto, al menos los fabricantes de chips obtienen enormes beneficios, por lo que la inversión se dirige a ellos. Y, por supuesto, ¿cuánto durará esto? Si esta burbuja de la IA finalmente estalla y la inversión cesa, ni siquiera los fabricantes de chips obtendrán los mismos beneficios.
En este contexto, interpreto el primer discurso del nuevo presidente de la Reserva Federal, Kevin Warsh, en la conferencia de banqueros centrales de Jackson Hole, como un intento de lograr lo que está a su alcance mediante un discurso firme, al tiempo que señala que actuar con dureza podría ser catastrófico para la riqueza de la misma clase a la que él y la institución que dirige existen para servir, sin mencionar que iría en contra de los deseos expresos de Trump de tener tasas de interés bajas.
En este contexto, se observan muchos otros indicios de tensión. La deuda estadounidense ha superado los 4 billones de dólares y se prevé que siga aumentando. La rentabilidad de los bonos del Tesoro estadounidense a largo plazo ha superado el umbral psicológico del 5%. Esto se aplica a la rentabilidad a 30 años, pero también estamos empezando a ver que la rentabilidad de los bonos del Tesoro a 10 años se acerca al 5%.
Se han realizado dos intentos importantes para calmar los mercados de bonos del Tesoro ante el aumento de los rendimientos, pero ninguno ha resultado particularmente convincente. Trump y Stephen Miran han afirmado que el crecimiento permitirá a Estados Unidos hacer frente a esta deuda creciente. Sin embargo, dicho crecimiento depende de la dudosa promesa de que las astronómicas inversiones en IA resultarán rentables, y no hay ninguna certeza de que así sea. Otros han argumentado que, teniendo en cuenta la inflación, el rendimiento no es históricamente alto. No obstante, los tipos a largo plazo no han sido tan elevados desde 2007, cuando la inflación era comparable, y en aquel entonces los altos rendimientos y los altos tipos de interés sí que provocaron el estallido de las burbujas inmobiliaria y crediticia. Por lo tanto, no estoy convencido de que no haya nada de qué preocuparse.
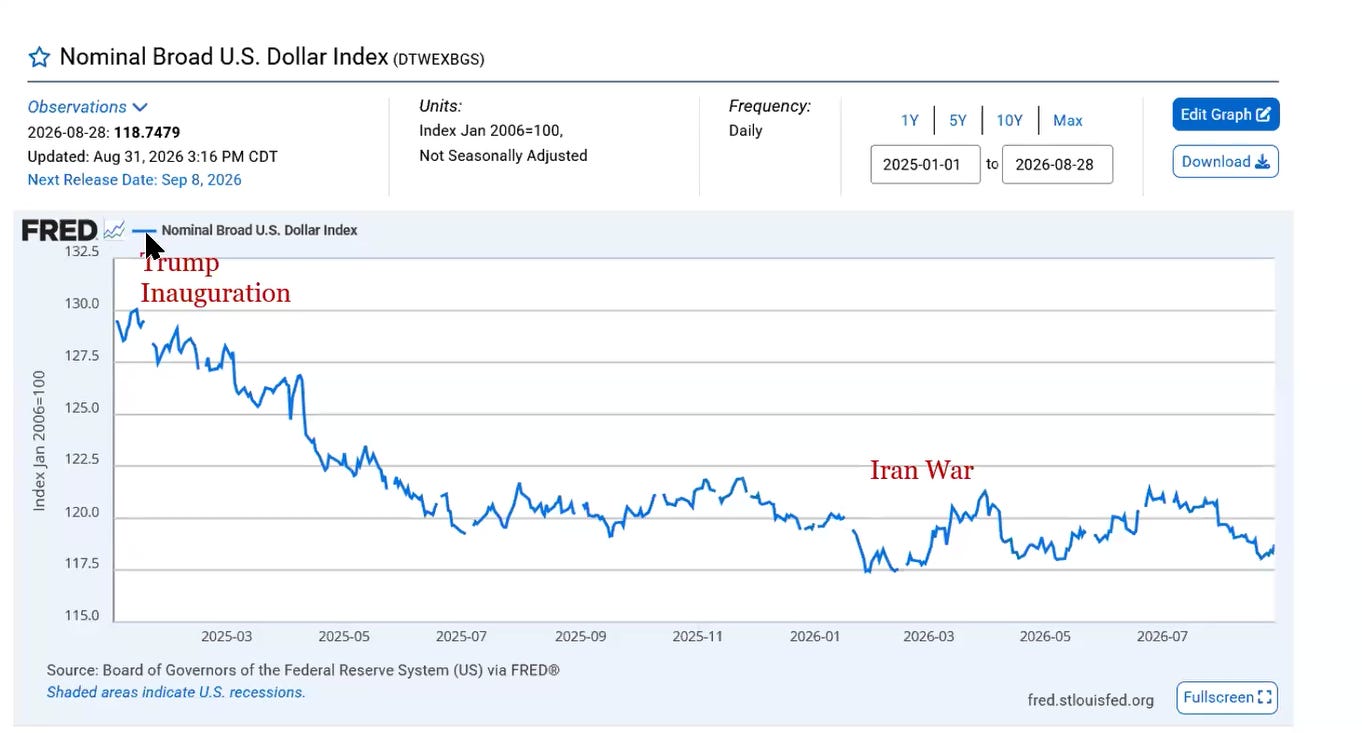
Normalmente, unas tasas de interés más altas en Estados Unidos deberían haber provocado una fuga de capitales de los mercados emergentes hacia el país, lo que habría incrementado el valor del dólar. Sin embargo, esto no está ocurriendo. Además, seis meses después del fracaso de la guerra de Estados Unidos contra Irán, el dólar mantiene una tendencia a la baja generalizada. Esta tendencia se ha mantenido desde la investidura de Trump, y hay muy pocas evidencias de la habitual búsqueda de activos refugio que suele impulsar el valor del dólar estadounidense en estas circunstancias.
Aquí pueden ver un gráfico del índice nominal amplio del dólar estadounidense, que ha estado en declive desde la investidura de Trump y ha mantenido una trayectoria descendente incluso después del inicio de la guerra con Irán. Es relativamente estable, pero lo cierto es que, en circunstancias normales, si la gente realmente tuviera confianza en el dólar, debería haber habido una gran búsqueda de refugio seguro y un aumento considerable del índice del dólar. No observamos eso, lo que constituye otra señal de tensión dentro del sistema del dólar.
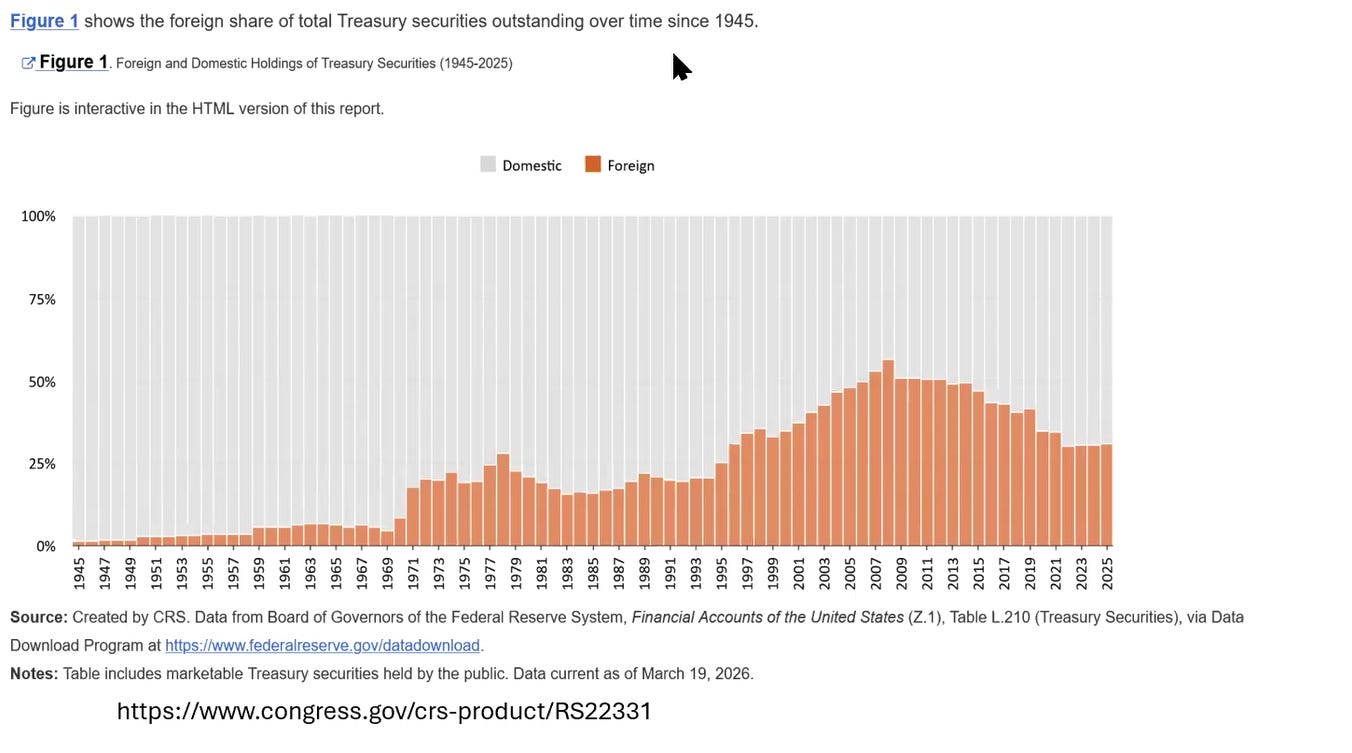
Otros indicios de tensión incluyen el hecho de que la participación de Estados Unidos en las reservas del BCE es ahora menor que la del oro y sigue disminuyendo. La participación extranjera en las tenencias de bonos del Tesoro estadounidense también está disminuyendo, y se encuentra al nivel de mediados de la década de 1990, cuando la deuda estadounidense pendiente era una fracción de la actual. Aquí pueden ver un gráfico de la participación extranjera en el total de títulos del Tesoro desde 1945, y se observa que los niveles actuales son prácticamente comparables a los de mediados de la década de 1990. Pero en aquel entonces, la deuda estadounidense no era tan grande. Por lo tanto, creo que, dado el tamaño de la deuda estadounidense y la preocupación que se expresa en todo el mundo al respecto, la tendencia solo puede ser a la baja.
Otra señal de tensión se aprecia claramente en el programa de recompra de bonos del Tesoro a largo plazo del secretario del Tesoro estadounidense, Scott Bessent, que fue ampliamente considerado un acto de desesperación, e incluso Stanley Druckenmiller, considerado una especie de mentor del secretario del Tesoro Scott Bessent, le recriminó su actitud al respecto.
Además, existen tres fuentes principales de flujos de capital hacia el sistema financiero denominado en dólares, flujos que mantienen el valor del dólar. Estas tres fuentes son Europa Occidental, Japón y la región del Golfo Pérsico. Hoy en día, ya sea por guerra o por la inminencia de una guerra, las tres tienen otras necesidades para sus recursos, como el rearme, la reindustrialización, etc. Asimismo, todas enfrentan graves problemas fiscales, por lo que cabe esperar que encuentren otros usos para los fondos que normalmente se habrían destinado al sistema del dólar.
También estuvo la intervención del Tesoro en el mercado del yen. Presentada como ayuda a un aliado, se interpretó ampliamente como un intento de fortalecer el dólar. Permítanme compartirles otra diapositiva muy interesante. Si bien el presidente Trump y el secretario del Tesoro, Scott Bessent, intentaron presentar la intervención en el mercado del yen como una simple ayuda a Japón, a un aliado, etc., quedó muy claro que el motivo era que Estados Unidos no quería que Japón vendiera dólares en el mercado, lo que habría ejercido aún más presión a la baja sobre el dólar. Y cuando intervinieron en el mercado, no vendieron dólares para ayudar a Japón, sino euros.
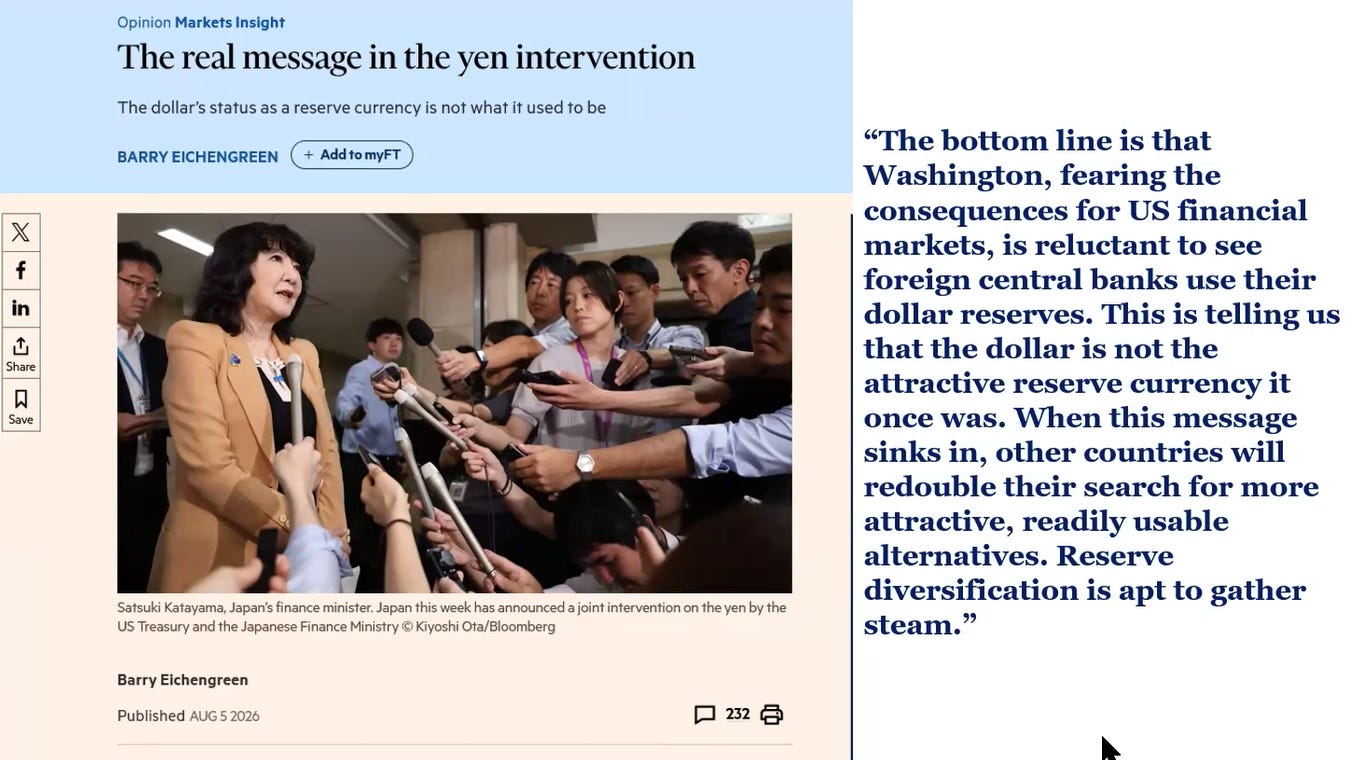
Así pues, presenciando todo esto, Barry Eichengreen, que es un historiador bastante interesante del sistema del dólar, y antes del sistema de la libra esterlina, por lo que no es alguien a quien subestimar, pero que al mismo tiempo ha defendido el sistema del dólar durante décadas, incluso alguien como él se ve obligado a decir en este artículo del Financial Times, tras analizar la intervención en el yen, que «en definitiva, Washington, temiendo las consecuencias para los mercados financieros estadounidenses, se muestra reacio a que los bancos centrales extranjeros utilicen sus reservas en dólares. Esto nos indica que el dólar ya no es la atractiva moneda de reserva que fue en su día. Cuando este mensaje cale hondo, otros países redoblarán su búsqueda de alternativas más atractivas y fácilmente utilizables. Es probable que la diversificación de las reservas cobre impulso». Y se refiere, por supuesto, a la diversificación de las reservas alejándose del dólar.
En resumen, el atractivo de los activos estadounidenses, que constituyen la base del sistema del dólar, está disminuyendo, y la capacidad de la Reserva Federal para impulsarlos artificialmente es menor y está más expuesta a la manipulación que nunca. Ya en 2008, la Reserva Federal rompió el tabú de décadas sobre la ayuda a instituciones financieras específicas. Si bien se consideraba aceptable ayudar al sistema financiero en general, ayudar a instituciones particulares se veía como algo muy malo y discriminatorio, impropio de un regulador neutral del sistema financiero estadounidense. En 2020, esta prohibición se infringió aún más al brindar ayuda a instituciones no financieras. Por un lado, los profundos y extensos mercados financieros estadounidenses están expuestos a la manipulación. Por otro lado, la Reserva Federal se está quedando sin recursos para seguir manipulando.
Así pues, el fin del sistema del dólar se acerca. ¿Qué impide, entonces, la construcción de alternativas? Ya hemos observado que la dificultad reside en la política. Las élites de la mayoría de los países del mundo están fuertemente vinculadas al sistema del dólar. Es allí donde depositan su riqueza improductiva, especulativa y depredadora. Este es el verdadero obstáculo para la creación de las alternativas necesarias, no el número de países que tendrían que aceptarlas, como muchos argumentan hoy en día.
Para que funcione, cualquier alternativa al sistema del dólar deberá imponer controles de capital, al menos hasta el punto de impedir la entrada de fondos de los países participantes al sistema, que es lo que realmente lo mantiene en funcionamiento, y no, como suele suponerse, las reservas comparativamente minúsculas acumuladas por gobiernos extranjeros. Por lo tanto, a menos que la mayoría de los países del mundo ya hayan desarrollado alternativas, a menos que ya hayan obligado a sus élites a desvincularse del sistema del dólar, se encontrarán en una situación precaria cuando llegue el fin de dicho sistema.
Sin embargo, hay dos buenas noticias en esta historia bastante sombría que estoy contando. La primera es que el sistema del dólar está llegando al límite de su utilidad, incluso para estas élites, si lo que valoran es su capacidad para preservar su riqueza. En segundo lugar, he argumentado que la inmensa cantidad de dinero que fluye hoy a través de las fronteras, y esta cantidad es astronómica, forma parte de los flujos financieros improductivos, especulativos y depredadores de los que depende el sistema del dólar. Si la mayor parte de esto no existe para poder aspirar a una economía mundial productiva, justa, incluso igualitaria y sostenible, entonces las alternativas que debemos implementar no tendrán que manejar cantidades tan enormes de liquidez. Y eso, sin duda, facilitará enormemente la creación de alternativas.
Esa ha sido mi explicación de hoy, la explicación de la ironía de cómo el sistema del dólar se está desmoronando mientras que las alternativas aún no se han construido.


Deja una respuesta