Julen Bollain (PÚBLICO), 20 de Octubre de 2026
«El futuro de los jubilados está en peligro».
No es una noticia de ayer. Ni de la semana pasada. Ni siquiera de hace diez años. Es una portada del diario ABC de 1983. Hace 43 años.
Y lo más interesante no era únicamente el titular. Aquella portada recogía un informe de la Organización Internacional del Trabajo que advertía sobre el futuro de las pensiones y planteaba la necesidad de que cada persona ahorrase para su propia vejez. Cuarenta y tres años después, seguimos escuchando prácticamente lo mismo. Que las pensiones son insostenibles. Que el sistema está a punto de quebrar. Que quienes hoy somos jóvenes no cobraremos absolutamente nada cuando nos jubilemos. Y que, por supuesto, lo más sensato es contratar cuanto antes un plan privado de pensiones. Cambian los protagonistas, cambian las fechas del supuesto colapso y cambian las previsiones económicas. Pero el mensaje sigue siendo el mismo: ten miedo por tu futuro y empieza a ahorrar por tu cuenta.
Llevan más de cuatro décadas anunciando el hundimiento de las pensiones públicas. Y más de cuatro décadas intentando convencernos de que la solución pasa por confiar nuestro futuro a los mercados financieros. Mientras tanto, millones de pensionistas siguen cobrando cada mes. Y no por casualidad, sino porque las pensiones públicas constituyen una de las mayores conquistas colectivas de nuestro Estado del bienestar.
Conviene, por tanto, empezar explicando algo elemental. Y es que un sistema público de pensiones de reparto no funciona como una empresa privada. No depende de una hucha individual que, cuando se vacía, obliga a cerrar la persiana. Es un mecanismo de solidaridad mediante el cual una parte de la riqueza que generamos colectivamente se destina a garantizar ingresos a quienes han dejado de trabajar. Eso no significa que los desequilibrios financieros no importen, sino que pueden abordarse mediante decisiones sobre empleo, salarios, cotizaciones, impuestos y gasto público. Porque la pregunta verdaderamente importante no es simplemente cuánto cuestan las pensiones. La pregunta que realmente importa es cuánto estamos dispuestos a dedicar a garantizarlas y, sobre todo, quién va a financiar ese esfuerzo.
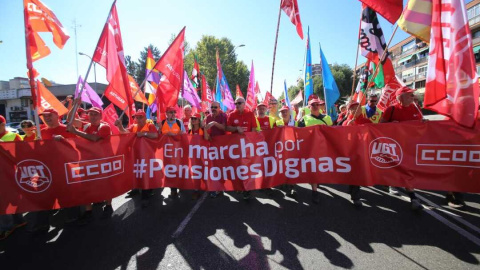
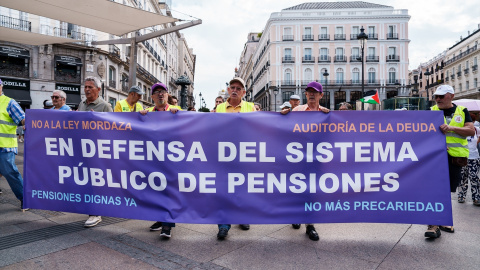
Pero vayamos a los datos, porque resulta bastante curioso que quienes más hablan del colapso sean, en ocasiones, quienes menos interés muestran por las cifras que contradicen sus profecías. España superó en julio los 22,5 millones de afiliados a la Seguridad Social. En septiembre, la relación entre cotizantes y pensionistas alcanzó el 2,51, su nivel más alto desde 2011. No parece precisamente la fotografía de un mercado laboral que se esté desmoronando. Y esto tampoco significa que podamos despreocuparnos del futuro. Significa, simplemente, que las previsiones catastrofistas deben confrontarse con la evolución real de nuestra economía.
Veamos ahora qué dice la Autoridad Independiente de Responsabilidad Fiscal (AIReF), una institución que difícilmente puede ser acusada de dedicarse a fabricar propaganda en favor de las pensiones públicas. En su estudio de mayo de 2026, estima que el gasto en pensiones, descontado el efecto de las medidas de ingresos contempladas en la última reforma, representará de media el 13% del PIB entre 2022 y 2050, por debajo del umbral legal del 13,3%. El gasto bruto previsto, antes de descontar esas medidas, asciende al 14,6% del PIB. ¿Significa eso que no existe ningún problema? Por supuesto que no. Pero una cosa es reconocer que tendremos que adoptar decisiones fiscales y otra muy distinta afirmar que el sistema público de pensiones está condenado a desaparecer.
Y aquí es donde empieza el debate que de verdad debemos tener. España está envejeciendo. Y seguirá haciéndolo durante las próximas décadas. La generación del baby boom se está jubilando y eso incrementará el gasto durante las próximas décadas. Negarlo sería tan absurdo como utilizar ese hecho para anunciar un apocalipsis inevitable. Las proyecciones de la Seguridad Social sitúan el gasto en pensiones en torno al 15,3% del PIB en 2050, frente al 16,4% que estima la AIReF. Diferentes modelos, diferentes previsiones, pero una misma realidad que señala que el envejecimiento incrementará el gasto y obligará a tomar decisiones sobre cómo financiarlo. Tenemos, por tanto, un desafío demográfico importante, pero también tiempo e instrumentos económicos para afrontarlo. No es que el envejecimiento no importe. Es que la demografía no constituye una sentencia económica inapelable.
Porque las pensiones no dependen únicamente de cuántas personas trabajan, sino también de cuánto producen, cuánto cobran y cómo se distribuye la riqueza que generan. Un país con salarios bajos necesita muchos más trabajadores para recaudar las mismas cotizaciones que otro con salarios elevados. Una economía que mejora su productividad dispone de mayor capacidad para financiar sus compromisos sociales. Y una sociedad que concentra una parte creciente de sus ingresos en beneficios empresariales y rentas del capital debe plantearse si tiene sentido que la financiación de su Estado del bienestar dependa tan intensamente de las nóminas de los trabajadores.
Dicho de otra manera, si mañana producimos más riqueza con menos trabajadores, ¿por qué tendría que ser inevitable reducir las pensiones? ¿Por qué no debatimos cómo repartir esa riqueza adicional? Es una cuestión económica, pero sobre todo es una cuestión profundamente política. Por eso resulta bastante llamativo escuchar a determinados sectores empresariales lamentarse por el futuro de las pensiones mientras defienden reducir impuestos y cotizaciones. Parece que el problema siempre es que gastamos demasiado en proteger a la gente, nunca que podamos estar recaudando insuficientemente de quienes más capacidad económica tienen.
Y conviene recordar algo más. Las pensiones públicas no tienen por qué financiarse exclusivamente mediante cotizaciones sociales. Los impuestos generales también forman parte de las herramientas disponibles. Podemos debatir una mayor contribución de las rentas altas, del capital y de los grandes patrimonios, una fiscalidad más progresiva o una distribución diferente de los recursos públicos.
Naturalmente, todas estas opciones tienen costes, límites y consecuencias que deben evaluarse. Pero son opciones. Y eso cambia radicalmente el debate, porque una decisión política sobre cómo distribuir los recursos deja de presentarse como una supuesta imposibilidad matemática.
Hay, además, un aspecto especialmente interesante en toda esta campaña recurrente de alarmismo que tiene que ver con el negocio de las pensiones privadas. Las gestoras de fondos tienen un interés económico evidente en que aumente el ahorro destinado a productos financieros de jubilación. Es perfectamente legítimo que ofrezcan esos productos. Lo que no deberíamos aceptar sin discusión es que sus intereses comerciales se confundan con las necesidades del conjunto de la sociedad. Pensemos en una trabajadora de treinta años. Lleva buena parte de su vida laboral encadenando dificultades para acceder a una vivienda, con salarios que apenas le permiten ahorrar y unas perspectivas de emancipación cada vez más complicadas. Y ahora llega alguien a explicarle que, además, cuando tenga setenta años no cobrará una pensión pública digna. ¿Y qué solución le ofrecen? Que saque de un salario que ya no le alcanza para vivir el dinero necesario para contratar un plan privado de pensiones.
Negocio redondo. Y es que si consigues que millones de trabajadores desconfíen de las pensiones públicas, amplías el mercado potencial de los planes privados. Y si además logras que una parte del sistema público sea sustituida por mecanismos de capitalización gestionados financieramente, conviertes una parte del ahorro para la jubilación en un negocio sujeto a comisiones y riesgos de mercado. Esto, naturalmente, no significa que cualquier persona que cuestione la sostenibilidad de las pensiones quiera privatizarlas. Hay economistas que plantean preocupaciones legítimas sobre el envejecimiento, la deuda o la equidad entre generaciones. Pero tampoco podemos fingir que detrás de determinadas propuestas no existen intereses económicos perfectamente identificables.
Y aquí aparece otra de las trampas que debemos desmontar, que es la supuesta guerra entre jóvenes y pensionistas. Nos dicen que hay que elegir entre pagar las pensiones de nuestros mayores o garantizar un futuro a nuestros hijos. Como si la pobreza de los jóvenes se resolviera empobreciendo a sus abuelos. Como si reducir una pensión fuera a abaratar automáticamente el alquiler, aumentar los salarios o facilitar la emancipación. El problema de la juventud española no es que sus abuelos cobren una pensión. Es que demasiados jóvenes trabajan y siguen sin poder construir un proyecto de vida independiente. Es por ello que resulta especialmente perverso presentar los derechos de una generación como el principal obstáculo para los derechos de la siguiente. Porque el joven que hoy no puede pagar un alquiler será el pensionista de mañana. Y si durante su vida laboral ha soportado salarios bajos, precariedad y dificultades para cotizar, debilitar el sistema público no hará más que agravar su vulnerabilidad futura.
Venimos diciendo hace muchos años que la respuesta no puede ser enfrentar generaciones, sino construir una economía con mejores salarios, mayor productividad, vivienda asequible y un sistema fiscal capaz de sostener los servicios y prestaciones que necesitaremos a lo largo de toda nuestra vida. También la sanidad y los cuidados, cuyo gasto aumentará con el envejecimiento. Y eso, nos guste o no, exige planificación, reformas y financiación. Nadie debería negarlo. Pero tampoco deberíamos aceptar que cada vez que se habla de mejorar las condiciones de vida de la mayoría, la primera respuesta sea que no hay dinero. Porque lo que está en discusión no es únicamente el futuro de las pensiones. Es qué tipo de sociedad queremos construir y qué parte de la riqueza estamos dispuestos a dedicar a garantizar una vejez digna.
Las cuentas públicas importan. La demografía importa. La productividad importa. Pero también importan las decisiones sobre salarios, fiscalidad y distribución de la riqueza. Y cuando alguien vuelva a decirnos que las pensiones son insostenibles, quizá deberíamos preguntarle lo siguiente: ¿Insostenibles para quién? ¿Para una sociedad que produce cada vez más riqueza o para quienes no quieren contribuir a financiar los derechos de la mayoría?
Porque una cosa es discutir cómo sostener las pensiones públicas. Y otra muy distinta es utilizar el miedo a su futuro para convertir un derecho colectivo en una oportunidad de negocio. Llevan 43 años anunciando el fin de las pensiones. Quizá ha llegado el momento de dejar de escuchar a los profetas del desastre y empezar a seguir el rastro del dinero. Porque, después de tanto tiempo, lo único que parece no quebrar jamás es el negocio de sembrar miedo para convertir nuestros derechos en los beneficios de unos pocos.


Deja una respuesta