Siyuan Liu (MONTHLY REVIEW), 8 de Octubre de 2026
Capital. Por Usuario:CatOnMars – Trabajo propio, CC BY 4.0, Enlace .’>
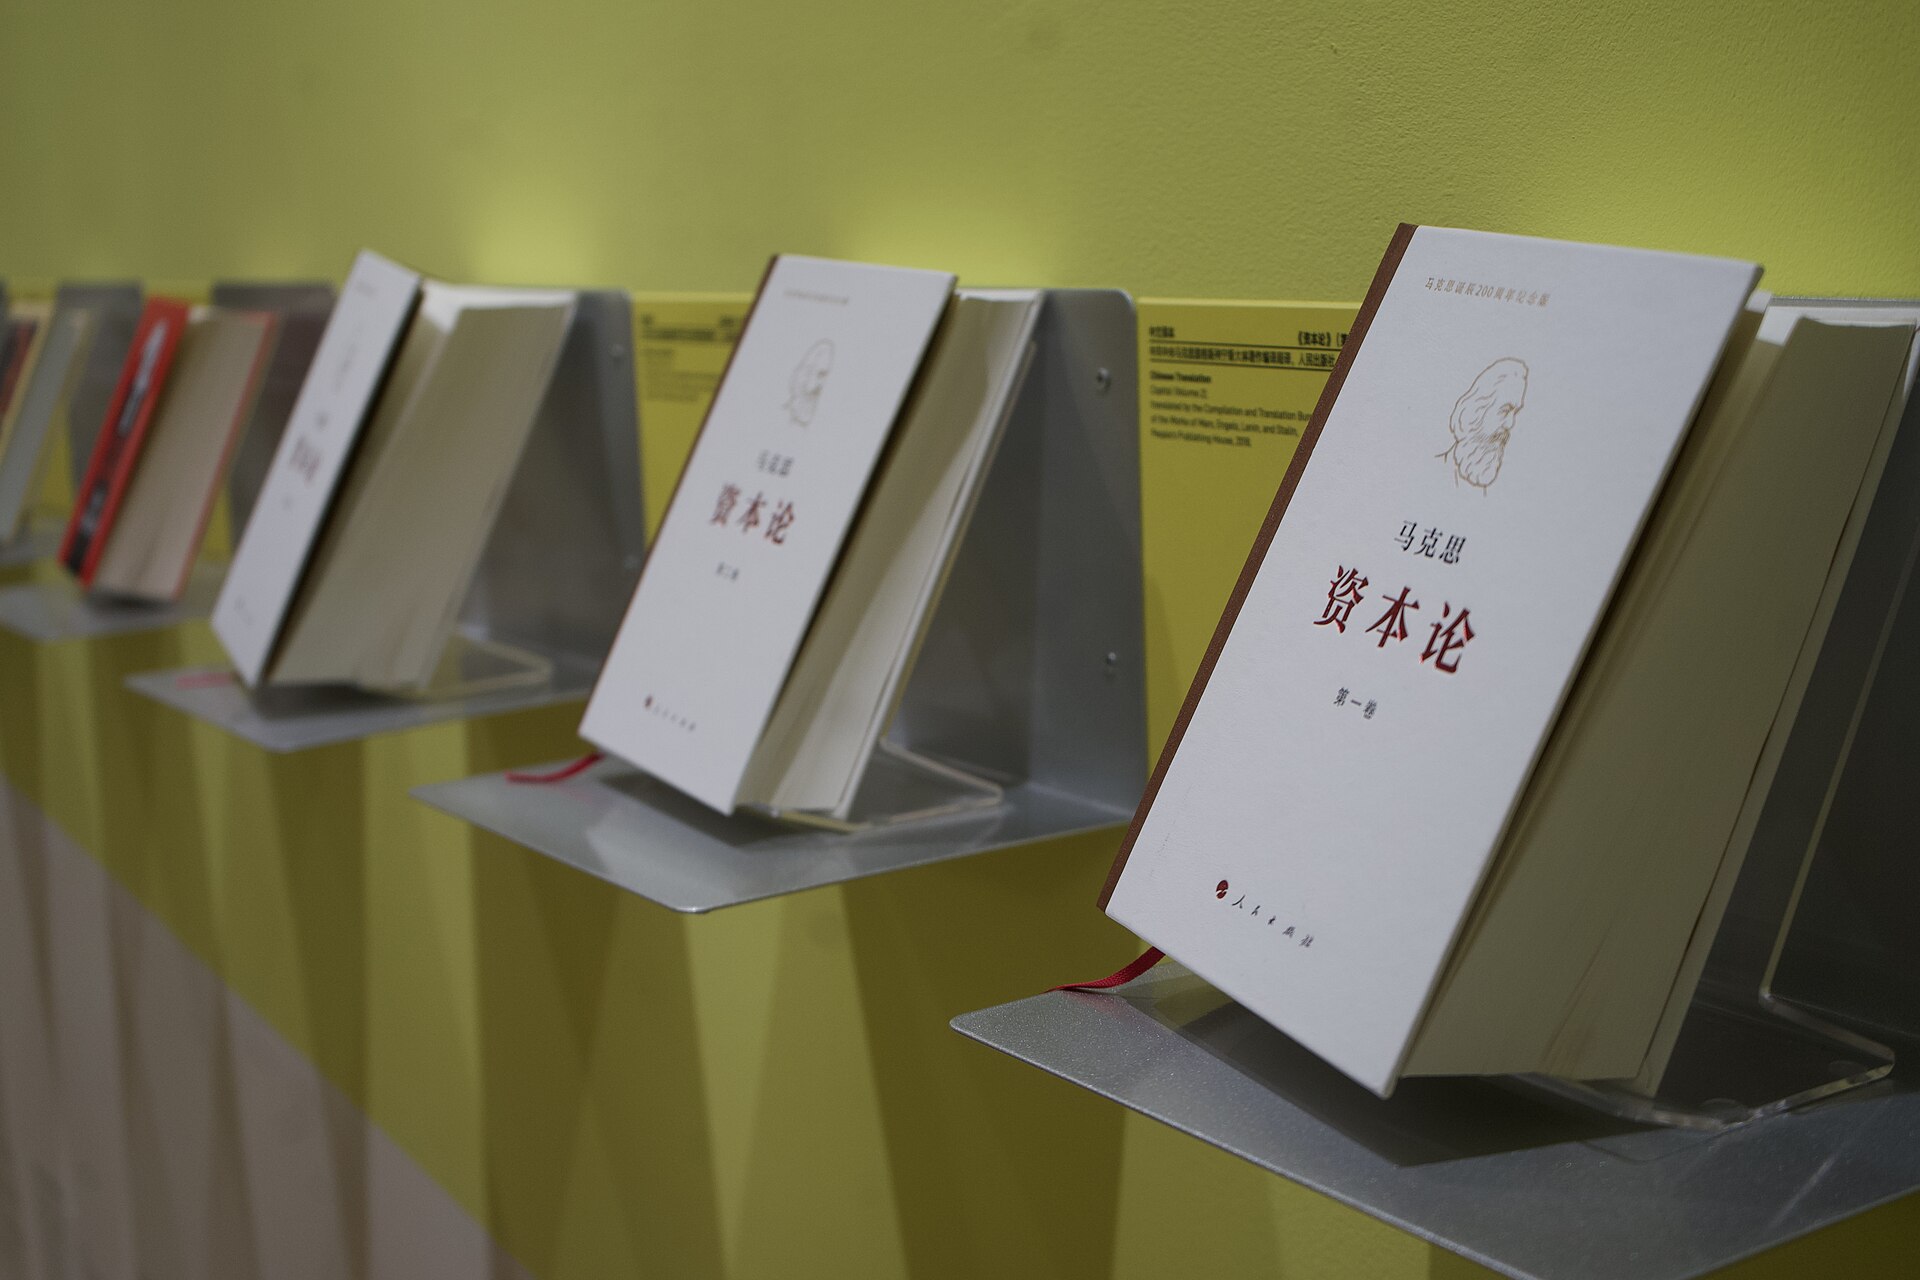 Academia China de Arte – Exposición de traducciones de El Capital de Marx . Por Usuario:CatOnMars – Trabajo propio, CC BY 4.0, Enlace .
Siyuan Liu es profesora asociada en la Facultad de Marxismo de la Universidad de Ciencia y Tecnología de Huazhong en Wuhan, China. Su investigación se centra en El Capital de Marx , la economía política marxista y los desarrollos contemporáneos de la teoría marxista.
Este trabajo fue financiado por el Fondo Nacional de Ciencias Sociales de China en el marco del Proyecto Juvenil “Investigación sobre la misión histórica del Capital en El Capital de Marx ” (subvención n.º 22CKS007).
El dinero puede cruzar el mundo en milisegundos. Una planta de fabricación de semiconductores puede tardar años en construirse; un nuevo medicamento puede requerir una década de investigación incierta; y se espera que una red eléctrica abastezca a varias generaciones. Esta disparidad es una de las realidades fundamentales del capitalismo contemporáneo. El tiempo que exige la producción se vuelve más largo y complejo precisamente cuando las finanzas exigen salidas más rápidas, rendimientos trimestrales y activos negociables al instante.
El reciente llamamiento de China a desarrollar el «capital paciente» parte de esta contradicción. La frase apareció por primera vez en una reunión del Buró Político del Partido Comunista de China en abril de 2024, cuando la dirección abogó por el desarrollo activo del capital de riesgo y el fortalecimiento del capital paciente. Posteriormente, se incluyó en la resolución del Tercer Pleno del XX Comité Central, junto con un llamamiento a desarrollar nuevas fuerzas productivas de calidad y a mejorar el papel de los fondos de inversión gubernamentales.<sup> 1 </sup> Desde entonces, se ha integrado en un esfuerzo más amplio por dirigir el capital hacia empresas en fase inicial, pequeñas empresas, inversiones a largo plazo y «tecnología dura».
El término suena modesto, incluso moralista. Podría sugerir un inversor que simplemente posee mayor autocontrol que el especulador común. Esta interpretación pasa por alto el problema político-económico. El capital no es paciente ni impaciente por temperamento. Su horizonte está determinado por las instituciones, las relaciones de propiedad, las presiones competitivas y los fines que rigen la acumulación. Por lo tanto, la cuestión fundamental no es si se puede persuadir a los capitalistas para que esperen, sino: ¿ qué relaciones sociales pueden hacer que el capital espere, qué se le hace esperar y quién se beneficia cuando termina la espera?
Karl Marx ofrece un punto de partida inesperadamente preciso. Al analizar el capital fijo y su relación con el desarrollo del conocimiento social en su famoso «Fragmento sobre las máquinas» en los Grundrisse (1857-1858), escribió que la inversión a gran escala «presupone que la sociedad sea capaz de esperar».² La modernización china otorga a esta frase un nuevo contexto histórico. En condiciones de mercado socialistas, la capacidad de esperar puede organizarse mediante la propiedad pública, la planificación estratégica, los fondos de inversión gubernamentales, la financiación de políticas, los fondos de seguridad social y un Estado capaz de fijar objetivos que no se agoten con el próximo balance. El capital paciente, en este sentido, no es una nueva forma de dinero. Es un intento de subordinar el tiempo del capital al tiempo necesario para el desarrollo de las fuerzas productivas y la satisfacción de las necesidades sociales.
Ese intento no es ni completo ni está exento de contradicciones. El capital paciente sigue siendo capital: se invierte valor con la expectativa de obtener un retorno mayor. Puede financiar la producción socialmente útil, pero también puede subvencionar el monopolio privado, intensificar el trabajo, socializar el riesgo a la vez que se privatizan las ganancias, o simplemente posponer una salida especulativa. Una explicación marxista no debería descartar tal política por emplear capital ni celebrarla porque el Estado la guíe. Debería preguntarse bajo qué condiciones la organización social de la espera se convierte en un paso hacia la gobernanza del capital, en lugar de un nuevo método para servirle.
Dinero rápido, producción lenta
Marx inicia su análisis del capital no con una fábrica, sino con un movimiento: M–C–M´. El dinero (M) compra mercancías —medios de producción y fuerza de trabajo (C)— para que pueda regresar más dinero (M´). A diferencia del intercambio ordinario de mercancías, este circuito no tiene un punto de reposo interno. Su inicio y su fin son cualitativamente los mismos; solo cambia la cantidad. El valor, por lo tanto, aparece como una «sustancia automovente», un «sujeto automático» cuya expansión se convierte en el propósito del proceso. 3
El tiempo ya está presente en esta fórmula. Entre M y M´ se encuentran la producción, el transporte, la venta y la renovación del circuito. En El Capital , Marx denomina a este circuito repetido la rotación del capital. El tiempo de rotación es la suma del tiempo de producción y el tiempo de circulación; para el capitalista, es el período durante el cual el valor debe avanzar antes de que regrese en una forma que permita su nueva rotación. En igualdad de condiciones, una rotación más rápida aumenta la tasa anual de plusvalía y reduce la cantidad de capital que debe permanecer inmovilizado. Por lo tanto, la competencia convierte la velocidad de una ventaja en una obligación.
Pero la producción no obedece al reloj de la bolsa. Marx contrasta los sectores en los que un producto puede venderse rápidamente con aquellos en los que se requiere mano de obra durante meses antes de que pueda circular. Durante un largo período de producción, los salarios, los materiales y los insumos auxiliares deben invertirse repetidamente, mientras que el producto sin terminar permanece confinado al ámbito de la producción. La agricultura, la maquinaria, los ferrocarriles, los laboratorios de investigación, los sistemas energéticos, los productos farmacéuticos y la manufactura avanzada imponen sus propios períodos de maduración. Una sociedad capaz de producir valores de uso complejos debe invertir trabajo vivo y objetivado mucho antes de que se pueda obtener el valor final.
Las finanzas prometen salvar este vacío, pero también intentan escapar de él. El crédito puede aunar recursos y diversificar el riesgo; las acciones pueden otorgar liquidez a la inversión fija. Sin embargo, los mismos instrumentos que movilizan la producción a largo plazo crean derechos que pueden cambiar de manos cada segundo. En el capital que devenga intereses, escribe Marx, la relación adquiere su forma más externa y fetichista: M–M´, dinero que aparentemente genera más dinero sin la mediación de la producción.⁵ El titular de un derecho financiero puede desaparecer mucho antes de que la fábrica, la red eléctrica o el fármaco estén terminados. La liquidez para el inversor no elimina la necesidad de esperar de la sociedad. Simplemente traslada la carga de la espera a otra persona.
Por eso, la escasez actual no es de dinero en abstracto. El mundo posee vastas reservas de riqueza financiera, pero la inversión productiva es débil y radicalmente desigual. El informe de la ONU sobre Comercio y Desarrollo indica que, excluyendo los flujos volátiles de capitales, la inversión extranjera directa mundial cayó un 11 por ciento en 2024, el segundo descenso consecutivo de dos dígitos.⁶ La Agencia Internacional de Energía estima que la inversión en energías limpias alcanzó los 2,2 billones de dólares en 2025, el doble que la inversión en combustibles fósiles; sin embargo, África, con aproximadamente una quinta parte de la población mundial, recibió solo el 2 por ciento de la inversión en energías limpias.⁷ El capital se mueve, pero no se dirige de forma fiable hacia los lugares, sectores o horizontes temporales donde la necesidad humana es mayor.
Un reciente artículo de Monthly Review se preguntaba por qué China ha podido resistir la financiarización, haciendo hincapié en la continua prioridad de la producción sobre las finanzas y del desarrollo sobre la acumulación por sí misma.⁸ El capital paciente ofrece una perspectiva más limitada sobre la misma cuestión. Resistir la financiarización no consiste simplemente en mantener a los bancos bajo regulación o limitar los productos especulativos. Consiste en impedir que la preferencia por la liquidez de los poseedores de riqueza determine la estructura temporal de la reproducción social. Consiste en poner las finanzas al servicio del trabajo largo e incierto mediante el cual la ciencia se convierte en capacidad productiva.
“La sociedad debe ser capaz de esperar”
El análisis que hace Marx del capital fijo en los Grundrisse resulta inusualmente relevante para la transformación tecnológica actual. La maquinaria, los ferrocarriles y otros medios de producción, argumenta, no son dones de la naturaleza. «Son órganos de la mente humana, creados por la mano humana , el poder objetivado del conocimiento. El desarrollo del capital fijo demuestra hasta qué punto la ciencia general de la sociedad, el conocimiento , se ha convertido en una fuerza productiva inmediata » .⁹
Este pasaje se cita con frecuencia en debates sobre la automatización o el «intelecto general». Se presta menos atención al párrafo siguiente. La producción de capital fijo no genera un bien de consumo inmediato, ni necesariamente un valor de cambio que pueda realizarse de inmediato. Una proporción creciente del trabajo social debe dedicarse a medios de producción cuya contribución se manifestará más adelante. Marx escribe: «Esto presupone que la sociedad puede esperar, que puede retirar gran parte de la riqueza ya creada tanto del disfrute inmediato como de la producción destinada al disfrute inmediato, y emplearla en trabajos que no son inmediatamente productivos » .¹⁰
Aquí, la espera es una capacidad material, no una virtud ética. Una sociedad hambrienta no puede desviar indefinidamente grano del consumo presente. Una empresa pobre no puede financiar diez años de investigación con las ventas del mes siguiente. La capacidad de esperar se basa en la productividad, el excedente acumulado, la coordinación y la confianza en que los sacrificios actuales reproducirán las condiciones de la vida social en un nivel superior. Por lo tanto, siempre es una cuestión de clase y poder: ¿quién produce el excedente, quién decide su uso, quién soporta la demora y quién se apropia del resultado?
El capitalismo desarrolla esta capacidad a una escala inmensa. Concentra recursos, socializa el trabajo, integra la ciencia en la producción y crea mercados mundiales. Sin embargo, lo hace a través de una contradicción. Marx denomina al capital mismo la «verdadera barrera de la producción capitalista», porque el desarrollo ilimitado de las fuerzas productivas está subordinado al propósito limitado de preservar y valorizar el valor existente. 11 Una tecnología capaz de satisfacer una necesidad pública puede permanecer sin desarrollar si no puede garantizar una rentabilidad privada adecuada. Una fábrica útil puede cerrar porque su tasa de ganancia es inferior a la que ofrecen los activos financieros. Todo un continente puede esperar la electricidad mientras el capital se niega a esperar la rentabilidad.
El capital paciente es importante en teoría porque visibiliza esta contradicción temporal. Reconoce que las fuerzas productivas avanzadas requieren compromisos a largo plazo, mientras que el capital no regulado se ve impulsado a acortar su ciclo de vida y asegurar una salida. Pero la paciencia se convierte en un desarrollo genuino de la economía política marxista solo cuando modifica la relación de gobierno. Ampliar un fondo de siete a veinte años no es suficiente. La cuestión decisiva es si el propósito social de la inversión tiene prioridad sobre la valorización del fondo.
La distinción puede plantearse en términos de valor de uso y valor. El capital de riesgo convencional puede tolerar años de pérdidas porque espera obtener rentas monopólicas al final: una patente, una plataforma o una posición en una red que le permita compensar muchos fracasos con un solo éxito. Este capital es financieramente paciente, pero socialmente depredador. El capital paciente socialista debe ser paciente por una razón diferente. Debe aceptar rendimientos financieros diferidos o moderados porque busca beneficios en varias formas a la vez: capacidad tecnológica, empleo seguro, reducción de emisiones de carbono, servicios públicos accesibles, desarrollo regional y mayor control social sobre la producción. No elimina la contabilidad financiera; la integra en un marco más amplio de contabilidad de la reproducción social.
La Organización China de la Espera
El enfoque chino no surgió de la nada. Su base institucional incluye un amplio sector público en industrias estratégicas, bancos comerciales y de desarrollo estatales, instituciones públicas de investigación, planificación plurianual, fondos gestionados por el gobierno y la capacidad de coordinar la inversión en infraestructura, industria, educación y tecnología. La competencia de mercado es intensa y el capital privado desempeña un papel importante, pero ni la asignación de crédito ni la dirección de las grandes inversiones se han cedido por completo a la financiación privada.
Esta estructura mixta explica tanto la posibilidad como la necesidad del capital paciente. En un estudio colectivo del Buró Político de 2022, Xi Jinping describió el capital como un factor importante de producción en la economía de mercado socialista. También subrayó que el capital tiene una naturaleza lucrativa y que, sin regulación, puede causar graves daños sociales. La tarea, argumentó, consiste en activar el papel positivo de las diferentes formas de capital, asegurando al mismo tiempo que sirvan a los intereses del pueblo y del Estado.<sup> 12</sup> Esta formulación no considera al capital como una entidad neutral; más bien, lo entiende como un poder que debe gestionarse, cuyas capacidades productivas deben utilizarse y cuyo movimiento debe limitarse.
La secuencia de políticas posterior a 2024 dio forma temporal a esa propuesta general. La reunión del Buró Político de abril abogó por la inversión de riesgo y el capital paciente. La resolución del Tercer Pleno ubicó el capital paciente dentro de las instituciones necesarias para nuevas fuerzas productivas de calidad. Las medidas del Consejo de Estado emitidas en junio de 2024 abordaron todo el ciclo de captación de fondos, inversión, gestión y salida, incentivando la inversión temprana, a pequeña escala y en tecnología avanzada.<sup> 13</sup> En enero de 2025, el Ministerio de Finanzas definió el capital paciente como inversión a largo plazo que no prioriza la rentabilidad a corto plazo y tiene una mayor tolerancia al riesgo. Más importantes que la definición fueron los mecanismos: mayor duración de los fondos, inversión contracíclica, participación de los fondos de seguridad social y seguros, inversión de seguimiento, evaluación diferenciada y tolerancia a las pérdidas normales de la cartera en lugar de penalizaciones basadas en un solo proyecto o año.<sup> 14</sup>
El Fondo Nacional de Orientación para el Capital de Riesgo ha concretado aún más su estructura. Lanzado en diciembre de 2025 con tres fondos regionales centrados en Beijing-Tianjin-Hebei, el delta del río Yangtsé y la Gran Área de la Bahía de Guangdong-Hong Kong-Macao, se dirige a circuitos integrados, tecnología cuántica, biomedicina, interfaces cerebro-computadora y aeroespacial, entre otros campos.<sup> 15</sup> Su orientación declarada es invertir de forma temprana, en proyectos pequeños, a largo plazo y en tecnología avanzada. La duración de veinte años del fondo supera deliberadamente el ciclo convencional de capital de riesgo de siete a diez años. El informe de trabajo del gobierno de 2026 fue más allá, afirmando que los fondos de inversión gubernamentales deberían «liderar el desarrollo de capital paciente».<sup> 16</sup>
Estas medidas no demuestran el éxito por sí solas, pero revelan una lógica institucional. El dinero público absorbe parte de la incertidumbre que evitan los inversores privados. Un enfoque de cartera reconoce que la innovación exploratoria produce tanto fracasos como avances significativos. La financiación de seguimiento evita que los proyectos prometedores se abandonen simplemente porque un fondo haya alcanzado una fecha de salida arbitraria. Los fondos regionales pueden vincular la estrategia nacional con las capacidades industriales y de investigación locales. La participación pública también puede establecer estándares para los socios privados en lugar de limitarse a compensarlos.
La magnitud de la base productiva es importante. El gasto en investigación y desarrollo de China alcanzó más de 3,9 billones de yuanes en 2025, lo que representa el 2,8 % del producto interno bruto; el gasto en investigación básica aumentó un 11,1 %, y el Fondo Nacional de Orientación para la Transformación de los Logros Científicos y Tecnológicos había establecido treinta y seis subfondos con un tamaño combinado de 62.400 millones de yuanes.<sup> 17</sup> Para el tercer trimestre de 2025, los fondos de capital privado y de riesgo habían invertido 9,05 billones de yuanes en 153.000 proyectos; 3,2 billones de yuanes se invirtieron en empresas de alta tecnología.<sup> 18</sup> La Organización Mundial de la Propiedad Intelectual clasificó a China en décimo lugar en su Índice Mundial de Innovación de 2025 —la primera economía de ingresos medios en entrar en el top ten— y en primer lugar en producción de conocimiento y tecnología. <sup> 19</sup>
Estas cifras no se presentan como prueba de que toda inversión sea socialmente productiva. Demuestran que el capital paciente está vinculado a una transformación real de las fuerzas productivas, no simplemente a un eslogan financiero. El concepto de Xi sobre nuevas fuerzas productivas de calidad describe los cambios derivados de los avances tecnológicos; las combinaciones innovadoras de trabajo, instrumentos y objetos de trabajo; y la profunda transformación industrial. <sup>20</sup> Esto es claramente un desarrollo del análisis de Marx: la ciencia se convierte en una fuerza productiva directa, pero la combinación institucional de los elementos de producción forma parte de la transformación productiva en sí misma.
Aquí reside la innovación teórica. El capital demuestra por qué los medios de producción y la ciencia de larga duración requieren que la sociedad espere, pero su objeto es el modo de producción capitalista, en el que la producción socializada sigue regida por la apropiación privada. La modernización china pone a prueba otra posibilidad: un Estado socialista puede utilizar los mercados y diversas formas de capital, organizando el proceso de espera en torno a una estrategia de desarrollo claramente definida. El capital paciente no es, por tanto, ni simple gasto público ni capital de riesgo ordinario con un plazo de inmovilización más prolongado. Es una forma mediadora a través de la cual los fines sociales pueden actuar dentro de una economía de mercado y disciplinar el horizonte de acumulación.
La paciencia es una relación social.
El peligro de la expresión “capital paciente” radica en que puede ocultar las relaciones que hacen posible la paciencia. Por lo tanto, son necesarias cuatro pruebas.
En primer lugar, la paciencia debe describir la relación entre finanzas y producción. Si un fondo público simplemente garantiza a los inversores privados una salida rentable, las finanzas siguen controlando la producción. El público asume la incertidumbre, mientras que el socio privado se beneficia. El verdadero capital paciente debe evaluarse en función de la capacidad productiva adicional, el conocimiento útil, la mejora ecológica y el beneficio público, no solo por la valoración asignada en la siguiente ronda de financiación. Su éxito reside en transformar el dinero en capacidades sociales duraderas, no en convertir una subvención pública en un derecho financiero más costoso.
Esto también implica resistir el monopolio. La tecnología en sus primeras etapas requiere espacio para la experimentación, pero las rentas monopólicas no son lo mismo que la innovación. La propiedad intelectual, los datos, las plataformas y los estándares técnicos pueden convertirse en barreras mediante las cuales una empresa exitosa extrae valor del resto de la sociedad. El capital público debería tener derechos públicos sobre el conocimiento y la infraestructura que financia: acceso asequible, estándares abiertos siempre que sea posible, límites a las licencias abusivas, participación pública en el capital o los ingresos, y el derecho a impedir que los activos estratégicos sean despojados o transferidos con fines especulativos.
En segundo lugar, la paciencia debe transformar la relación entre el Estado y el mercado. Un Estado capaz puede ampliar el horizonte de inversión; también puede reproducir el cortoplacismo en la administración pública. Los funcionarios locales pueden exigir resultados rápidos y visibles, replicar industrias de moda, imponer requisitos de rentabilidad rígidos o evitar riesgos porque el fracaso amenaza sus carreras. Un fondo gubernamental gestionado como partida presupuestaria anual no se volverá paciente simplemente porque la paciencia figure en su declaración de principios.
La solución no reside en eliminar la dirección pública, sino en mejorarla. El propósito estratégico debe estar determinado políticamente y explicado públicamente; la selección de inversiones debe ser profesional; la evaluación debe realizarse a lo largo de la vida útil de la cartera; el fracaso normal debe distinguirse de la negligencia y la corrupción; y los resultados deben ser suficientemente transparentes para la supervisión social. La «tolerancia al fracaso» no debe convertirse en tolerancia al conflicto de intereses. Tampoco la «mercantilización» debe convertirse en una fórmula para eximir el uso de la riqueza pública de la rendición de cuentas democrática. El mercado efectivo y el Estado efectivo no son dos máquinas separadas. Su combinación constituye un campo de instituciones en el que el poder y la responsabilidad deben diseñarse conjuntamente.
En tercer lugar, la paciencia debe transformar la relación entre capital y trabajo. El recordatorio de Marx sigue siendo indispensable: el capital es «trabajo muerto» que vive succionando el trabajo vivo, como un vampiro. Un fondo puede esperar diez años para obtener un retorno mientras exige a repartidores, técnicos de laboratorio, programadores u obreros que trabajen a un ritmo intolerable. Las finanzas a largo plazo pueden coexistir con una presión extrema a corto plazo sobre el trabajo. En ese caso, el capital solo es paciente consigo mismo.
El desarrollo de nuevas fuerzas productivas de calidad debe, por lo tanto, incluir el desarrollo del trabajador, no simplemente instrumentos más avanzados que lo confronten como un poder ajeno. El empleo estable, los derechos colectivos, la seguridad laboral, la capacitación y la participación del trabajador en el cambio tecnológico no son costos externos a la innovación. Son condiciones para acumular y aplicar el conocimiento social. El estándar maduro de riqueza de Marx apunta más allá de la masa de mercancías al tiempo disponible. El verdadero ahorro de tiempo de trabajo, escribió, debería aumentar el tiempo libre “para el pleno desarrollo del individuo”, lo que a su vez repercute en la productividad laboral como “la mayor fuerza productiva”. 22 El capital paciente digno del socialismo debe ser impaciente ante el agotamiento de las personas.
En cuarto lugar, la paciencia debe transformar la relación entre el desarrollo nacional y el sistema mundial. La geografía financiera actual obliga a gran parte del Sur Global a pagar altos intereses por plazos cortos, mientras exporta valor mediante un intercambio desigual. El resultado es una división perversa del tiempo: los centros financieros ricos disfrutan de liquidez, mientras que las naciones deudoras esperan infraestructura, capacidad industrial y adaptación al cambio climático.
El propio desarrollo de China demuestra la importancia de la infraestructura, la política industrial, las finanzas públicas y la negativa a permitir que los acreedores extranjeros dicten el modelo de acumulación. Su contribución internacional debería extender esta lección sin asumir que todo proyecto financiado por China sea automáticamente emancipador. Una práctica global de capital paciente debería emplear plazos de vencimiento largos, instrumentos en moneda local cuando sea factible, transferencia de tecnología, empleo y contratación locales, salvaguardias de sostenibilidad de la deuda y normas laborales y ecológicas vinculantes. Debería ampliar la capacidad del país receptor para planificar y producir, no crear una reclamación permanente sobre su superávit futuro.
Una propuesta china para la gobernanza de la capital
Cada país tiene su propia historia, capacidad estatal, estructura de clases y lugar en la economía mundial. Una «solución china» no puede consistir en copiar una lista de instituciones. Su significado más profundo reside en un principio rector: el capital puede utilizarse como instrumento de desarrollo sin que ello implique que se le considere el soberano del desarrollo.
Ese principio se puede traducir en cinco compromisos institucionales.
El primer elemento es un ancla pública. Los Estados necesitan instituciones capaces de comprometer recursos a lo largo de los ciclos económicos: bancos públicos de desarrollo, fondos de inversión estratégica, fondos sociales de riqueza u otros mecanismos adaptados a las condiciones nacionales. El capital público debe llegar donde la necesidad social es grande, la incertidumbre productiva es alta y el capital privado es inexistente o excesivamente caro. Debe impulsar la actividad productiva, no ofrecer garantías incondicionales a los poseedores de riqueza.
La segunda es la evaluación basada en la misión. La inversión a largo plazo no puede regirse por las ganancias trimestrales, pero tampoco puede operar sin disciplina. Las misiones —descarbonizar la electricidad, producir medicamentos esenciales, expandir el transporte público, garantizar la seguridad de los sistemas alimentarios, desarrollar tecnologías críticas— explicitan el valor de uso que se busca con la inversión. El retorno financiero se convierte en un indicador más entre varios, junto con la productividad, el empleo, la asequibilidad, la resiliencia, las emisiones y la difusión del conocimiento.
El tercer aspecto es la integración de las finanzas con el sistema industrial y científico. Un fondo no puede crear un ecosistema de innovación por sí solo. El capital paciente solo funciona cuando se combina con la investigación pública, la educación, la infraestructura, los estándares, las adquisiciones y las instituciones que transforman los descubrimientos en producción. De lo contrario, las finanzas perseguirán un pequeño número de activos de moda y denominarán a la inflación resultante «innovación».
El cuarto aspecto es el control social tanto del riesgo como de la recompensa. Cuando el público asume el riesgo inicial, debe participar en las ganancias posteriores. Esto puede lograrse mediante acciones, regalías, condiciones de precios, opciones públicas sobre propiedad intelectual o requisitos de reinversión. Los trabajadores y las comunidades afectadas deben tener voz en los proyectos que reorganizan el trabajo y el espacio. La regulación antimonopolio debe impedir que las empresas impulsadas por el sector público conviertan el éxito tecnológico en dominio privado.
El quinto aspecto es el internacionalismo. La estabilización climática, la salud pública, la seguridad alimentaria y la difusión de tecnologías verdes requieren capital dispuesto a operar más allá de las fronteras. Las finanzas públicas internacionales no deben diseñarse únicamente en función de la prioridad del acreedor. Deben ampliar la soberanía productiva del receptor y hacer que la cooperación sea más valiosa que la dependencia. La experiencia de China puede aportar instrumentos y capacidad a este proyecto, pero su contenido socialista se medirá por el desarrollo que impulse en otros lugares.
Estos compromisos no eliminan las contradicciones del capital. Crean las condiciones para que la sociedad aprenda a gestionarlas. Tampoco implican que toda necesidad deba financiarse como una inversión. La salud, la educación, la atención médica y los servicios públicos básicos a menudo requieren provisión pública directa, en lugar de un fondo que espere un retorno monetario. Calificar todo gasto a largo plazo como «capital paciente» extendería la lógica del capital a ámbitos que no le corresponden. El objetivo no es financiarizar la planificación, sino planificar las finanzas.
¿Quién espera a quién?
La palabra clave en «capital paciente» no es «paciente» , sino «capital» . Marx nos impide imaginar que un horizonte más amplio disuelva la relación de valorización. Sin embargo, el hecho político más importante es que el horizonte del capital puede modificarse. No es una ley de la naturaleza que un medicamento, una red eléctrica o un nuevo material deban cumplir con el calendario de rentabilidad de un fondo privado. Dicho calendario es un producto institucional y puede subordinarse a otros fines.
La modernización china enriquece la economía política marxista al situar este problema práctico en el centro. Demuestra que el uso socialista del capital implica más que decidir cuánto capital movilizar. Implica gobernar la dirección, la duración, la tolerancia a la incertidumbre, el derecho sobre el excedente y la relación del capital con el trabajo y la naturaleza. El capital paciente es prometedor en la medida en que socializa la capacidad de esperar y la vincula al desarrollo de nuevas fuerzas productivas. Es socialista solo en la medida en que las fuerzas resultantes sirven cada vez más a los productores asociados y a las necesidades comunes.
Marx observó que el capitalismo desarrolla las capacidades productivas de la sociedad, confinándolas al mismo tiempo al propósito de la valorización. El capital paciente no rompe por sí solo ese confinamiento, pero puede ampliar una brecha en él: la producción puede organizarse según un horizonte distinto al del beneficio privado más rápido. A través de esa brecha emerge un principio más amplio para el mundo: las finanzas deben rendir cuentas al tiempo de la ciencia, al tiempo de la recuperación ecológica, al tiempo del desarrollo humano y, en última instancia, al tiempo elegido democráticamente por la sociedad.
La prueba final es sencilla. La sociedad debe ser paciente con el desarrollo del conocimiento, la infraestructura y la producción transformadora. No debe ser paciente con la explotación, la pobreza evitable, el monopolio ni el colapso ecológico. El capital debe aprender a esperar. La gente ya ha esperado suficiente.
Notas
- ↩ “El Buró Político del Comité Central del PCCh celebra una reunión y decide convocar la Tercera Sesión Plenaria del Vigésimo Comité Central del PCCh”, Diario del Pueblo , 1 de mayo de 2024, 1.
- ↩ Karl Marx, Manuscritos económicos de 1857-58 ( Grundrisse ), en Karl Marx y Friedrich Engels, Obras completas , vol. 29, (Nueva York: International Publishers), 93.
- ↩ Marx, El Capital , vol. 1 (Londres: Penguin, 1976), 255; Karl Marx, El Capital , vol. 3 (Londres: Penguin, 1981), 516.
- ↩ Karl Marx, El Capital , vol. 2 (Londres: Penguin, 1978), 203–4, 233–36.
- ↩ Marx y Engels, Obras completas , vol. 37, 388. Véase también Marx, El capital , vol. 3, 515.
- ↩ Comercio y Desarrollo de las Naciones Unidas, Informe Mundial sobre Inversiones 2025: Inversión Internacional en la Economía Digital (Ginebra: Naciones Unidas, 2025), unctad.org.
- ↩ Agencia Internacional de Energía, Inversión Energética Mundial 2025 (París: AIE, 2025).
- ↩ Fusheng Xie, Zhi Li y Xiaolu Kuang, “ ¿Por qué China puede resistir la financiarización? ”, Monthly Review 78, n.º 3 (julio-agosto de 2026): 71-86.
- ↩ Marx y Engels, Obras completas , vol. 29, 92.
- ↩ Marx y Engels, Obras completas , vol. 29, 93.
- ↩ Marx, El Capital , vol. 3, 359; Marx y Engels, Obras Completas , vol. 37, 248.
- ↩ “Regular y guiar el desarrollo saludable del capital de acuerdo con la ley y aprovechar al máximo el papel positivo del capital como factor importante de producción”, Diario del Pueblo , 1 de mayo de 2022, 1.
- ↩ “La Oficina General del Consejo de Estado emite medidas políticas para promover el desarrollo de alta calidad del capital de riesgo”, Diario del Pueblo , 20 de junio de 2024, 4.
- ↩ La Oficina General del Consejo de Estado emite opiniones orientativas sobre la promoción del desarrollo de alta calidad de los fondos de inversión del gobierno”, Diario del Pueblo , 8 de enero de 2025, 2.
- ↩ Ouyang Shijia, “Fondo estatal de capital riesgo preparado para respaldar sectores futuros”, China Daily , 27 de diciembre de 2025, 5.
- ↩ Li Qiang, “Informe sobre el trabajo del gobierno: presentado en la cuarta sesión de la decimocuarta Asamblea Popular Nacional el 5 de marzo de 2026”, Diario del Pueblo , 14 de marzo de 2026, 1.
- ↩ Oficina Nacional de Estadística de China, “Comunicado estadístico de la República Popular China sobre el desarrollo económico y social nacional de 2025”, Diario del Pueblo , 1 de marzo de 2026, 4.
- ↩ Asociación China de Gestión de Activos, Fondos en cifras 2025 , 2 de febrero de 2026, amac.org.cn.
- ↩ Organización Mundial de la Propiedad Intelectual, Índice Mundial de Innovación 2025: La innovación en una encrucijada (Ginebra: OMPI, 2025), http://www.wipo.int.
- ↩ Xi Jinping, “El desarrollo de nuevas fuerzas productivas de calidad es un requisito intrínseco y un foco importante para promover el desarrollo de alta calidad”, Qiushi , n.° 11 (2024).
- ↩ Marx, El Capital , vol. 1, 342.
- ↩ Marx y Engels, Obras completas , vol. 29, 97.


Deja un comentario