Dominik A. Leusder (JACOBIN), 5 de Octubre de 2026
La primacía del dólar se considera uno de los pilares del poderío estadounidense, que confiere privilegios financieros exorbitantes y poder coercitivo. Pero lo que mantiene el sistema global del dólar es, de hecho, inseparable de lo que impulsa el declive interno de Estados Unidos.
Resulta casi imposible explicar las convulsiones del siglo XXI sin tener en cuenta el papel fundamental del sistema del dólar global. La crisis financiera, el surgimiento de una nueva élite económica mundial y el ascenso de China son inseparables del estatus del dólar como moneda predominante a nivel mundial y de los beneficios y las cargas que conlleva para los distintos actores. La administración Trump ha convertido el mantenimiento de la primacía del dólar en un pilar central de sus ambiciones políticas. «Si perdiéramos el dólar como referencia mundial», declaró el presidente el año pasado, «sería como perder una guerra, una gran guerra mundial».
Los temores de Donald Trump sobre el dólar han resultado infundados. Estados Unidos atraviesa un innegable declive geopolítico. Su capacidad para coaccionar económica y militarmente tanto a sus aliados como a sus enemigos se está debilitando: Europa se está desvinculando lentamente, China ganó la disputa comercial e Irán ha frustrado los esfuerzos bélicos de Estados Unidos e Israel. Sin embargo, el papel del dólar en el centro de la economía global permanece intacto.
Esto parece una paradoja. Pero lo que mantiene el sistema global del dólar es, de hecho, precisamente lo que impulsa el declive estadounidense desde dentro: una economía política interna cada vez más desigual, caracterizada por la extracción de rentas y las elevadas ganancias corporativas. El dominio del dólar está cobrando un precio cada vez mayor, que pagan en gran medida los propios estadounidenses.
La solución a esta paradoja reside en lo que explica y mantiene el estatus del dólar. Está intrínsecamente ligado a los desequilibrios comerciales que Trump, durante décadas, ha lamentado como la causa de los males del país. Pero la relación entre el dólar, la economía nacional, la posición económica externa y el poder imperial es mucho más profunda de lo que sugiere la obsesión con las balanzas comerciales. Para comprender esto, primero debemos deshacernos de algunas ideas preconcebidas sobre qué es el dólar y quién se beneficia de él.
El reinado del crédito
TEl dólar suele denominarse «moneda fiduciaria», término que implica que su valor deriva de la autoridad y credibilidad formales de Estados Unidos como superpotencia económica y militar. Esta es una concepción limitada y obsoleta de las monedas clave como meras reservas de valor. Lo que realmente mantiene la primacía del dólar es un conjunto interconectado de efectos de red que constituyen su papel como unidad de cuenta internacional en el comercio y las finanzas globales, un papel para el cual aún no ha surgido una alternativa creíble.
En otras palabras, todos usan dólares porque todos los demás lo hacen. La mayoría de las transacciones económicas transfronterizas se facturan y denominan en dólares. Esto, a su vez, obliga a los agentes económicos a financiarse en dólares. Incluso los incentiva a mantener reservas de precaución para momentos de crisis, cuando la liquidez del dólar se deteriora, es decir, cuando los activos denominados en dólares se vuelven más difíciles de comprar y vender. Por lo tanto, más que una moneda fiduciaria, el dólar se describe con mayor precisión como una moneda de crédito. Su poder reside en la demanda constante de financiación en dólares. De hecho, el volumen global de crédito en dólares fuera de Estados Unidos o en el extranjero se valora en decenas de billones.
Estas deudas en dólares son obligaciones de pago legalmente exigibles. Un banco en Londres o Singapur puede generarlas con solo pulsar una tecla, creando una vasta red extraterritorial conocida como el mercado del eurodólar, sin ninguna intervención de la Reserva Federal. Pero cuando esas deudas vencen, el dinero tiene que circular por Estados Unidos, a través de bancos que tienen cuentas en la Reserva Federal. Uno de los aspectos más desconcertantes de la economía global contemporánea es que prácticamente todos los pagos mayoristas en dólares del mundo se liquidan, en última instancia, a través de sistemas vinculados a la Reserva Federal de Nueva York. Un sistema que abarca todo el planeta se liquida a través de un enorme edificio en el centro de Manhattan.
El papel del dólar como moneda de reserva mundial —sobre todo, como moneda de financiación— y la naturaleza de la infraestructura de liquidación del sistema constituyen la base de la visión convencional del dólar como una atadura geopolítica y, ocasionalmente, un instrumento de presión. El formidable alcance de las sanciones estadounidenses se sustenta en la capacidad de excluir a empresas, bancos o particulares del sistema que les permite liquidar pagos en dólares, el cual se encuentra bajo jurisdicción estadounidense.
El poder de la Reserva Federal se ve reforzado por su capacidad para proporcionar la liquidez necesaria a otros bancos centrales durante una crisis, cuando incluso los mercados más profundos y líquidos de activos denominados en dólares, como el de bonos del Tesoro estadounidense, no pueden satisfacer la demanda. Sin embargo, cabe destacar que, incluso en el sistema hegemónico que describimos, la influencia de Estados Unidos no se basa realmente en su fortaleza intrínseca, sino que es un efecto secundario de la dependencia mundial del crédito en dólares. Estados Unidos no construyó este poder por decreto, sino que lo heredó del comportamiento del mercado del resto del mundo.
Como veremos, esta procedencia es también lo que crea problemas para la potencia hegemónica.
Creación de mitos desmesurada
WLo que más afianza la primacía del dólar es, sin duda, la incesante demanda de activos denominados en dólares. En el centro del sistema se encuentran los títulos de deuda estadounidenses. Su papel fundamental dentro del sistema financiero global es la base de la visión tradicional, expresada por el ministro de finanzas francés y posteriormente presidente Valéry Giscard d’Estaing en 1965, según la cual Estados Unidos goza del «privilegio exorbitante» de poder endeudarse en su propia moneda. Esto, en teoría, incrementa su poder adquisitivo y le permite incurrir en grandes déficits frente al resto del mundo sin preocuparse por su financiación. En otras palabras, el dólar permite a Estados Unidos endeudarse a bajo costo y vivir por encima de sus posibilidades.
Pero esta historia tiene sus problemas. Para empezar, hay motivos para dudar de que Estados Unidos tenga grandes déficits comerciales y fiscales simplemente por poseer la moneda de referencia mundial. Al fin y al cabo, en 1965 Estados Unidos aún no era un país deficitario que importara más de lo que exportaba. Además, Giscard d’Estaing hablaba en una época más sencilla. Desde entonces, el mecanismo subyacente que refuerza el privilegio del dólar ha cambiado: de un sistema basado en reservas oficiales a uno basado en la demanda privada.
En la era de Bretton Woods, tras la Segunda Guerra Mundial, la movilidad transfronteriza de capitales estaba restringida, las finanzas globales eran moderadas y las monedas internacionales estaban vinculadas al dólar, cuyo valor, a su vez, estaba vinculado al oro. En ese sistema de tipos de cambio fijos centrado en el dólar, la demanda de dólares estaba impulsada por la necesidad de los países de defender la paridad de sus monedas con el dólar, lo que les obligaba a acumular reservas de dólares. Los principales impulsores de esta dinámica eran los países con superávit: al exportar más de lo que importaban, terminaban acumulando grandes saldos en divisas, que luego reinvertían en activos denominados en dólares.
Esta tendencia persistió mucho después del fin del orden monetario de Bretton Woods en la década de 1970. Un referente histórico clave es el reciclaje de petrodólares: a partir de la década de 1970, los exportadores de petróleo de Oriente Medio recibieron una ganancia inesperada en dólares mucho mayor de la que podían absorber internamente. Estos dólares terminaron depositados en bancos de Londres, que hasta el día de hoy son el centro del mercado de eurodólares. Cierta historiografía de izquierda sugiere que la decisión de Arabia Saudita y otros países de fijar el precio de su petróleo en dólares y mantener esos ingresos en activos denominados en dólares formaba parte de un gran acuerdo geopolítico destinado a apuntalar el valor del dólar a cambio de ayuda militar. Pero la verdad probablemente sea mucho más simple: el petróleo ya se cotizaba en dólares desde hacía tiempo y, sencillamente, no existía una moneda alternativa.
La acumulación oficial y privada de bonos del Tesoro estadounidense por parte de las grandes economías con superávit comercial manufacturero, sobre todo Japón y Alemania, desempeñó un papel aún más destacado. Las quejas actuales de Trump sobre la balanza comercial estadounidense se remontan, de hecho, a la década de 1980, cuando el déficit con estos dos países se convirtió en una preocupación nacional. La demanda de activos en dólares por parte de las economías exportadoras aumentó a finales de la década de 1990 y durante la década de 2000, impulsada en gran medida por las economías de rápido crecimiento del este de Asia, deseosas de evitar que se repitieran las crisis monetarias y de deuda que las azotaron en 1997. El papel del dólar en este período —a veces denominado Bretton Woods 2.0— fue el de la moneda de reserva clásica, con los bonos del Tesoro estadounidense como referencia para los activos seguros.
Pero el dólar actual es producto de una nueva era. En el sistema financiero de mercado actual, el crédito se crea a una escala enorme fuera de los bancos tradicionales, y los gestores de fondos pueden transferirlo instantáneamente a través de las fronteras, transportando el excedente de ahorros de la élite global hacia donde se obtienen mayores rendimientos. La crisis de 2008 fue un ejemplo: una burbuja inmobiliaria interna y una ola de especulación financiera y delincuencia se convirtieron en una crisis crediticia global porque los bancos estadounidenses pudieron crear títulos de deuda hipotecaria aparentemente seguros denominados en dólares para satisfacer la demanda de los inversores internacionales.
Este episodio también reflejó un profundo cambio en la economía interna de Estados Unidos. Estuvo precedido por varias décadas de rápida financiarización y desindustrialización, junto con la erosión del poder laboral y el aumento de la concentración empresarial en el mercado. Estos acontecimientos exacerbaron enormemente las características preexistentes de la economía estadounidense. En comparación con otras economías avanzadas, ya se caracterizaba por mayores niveles de represión salarial y una extracción de rentas más pronunciada por parte de intermediarios de la clase profesional con un poder desmesurado para fijar los precios de servicios clave como la atención médica, la educación y la asesoría legal. Décadas después, esta dinámica no ha hecho sino intensificarse.
Mientras tanto, la revolución de las tecnologías de la información generó nuevas rentas que Estados Unidos protegió y sigue protegiendo internacionalmente con mano dura. Un régimen de derechos de propiedad intelectual globalmente asimétrico, a menudo respaldado por elementos coercitivos dentro del Estado estadounidense, ha sido un importante garante de las ganancias de Estados Unidos. En un caso particularmente infame, la Oficina del Representante Comercial de Estados Unidos presionó al Parlamento Europeo en 2001 para que aprobara una ley que ilegalizaba la modificación de productos digitales por parte de las empresas europeas, confinándolas así al ecosistema tecnológico estadounidense.
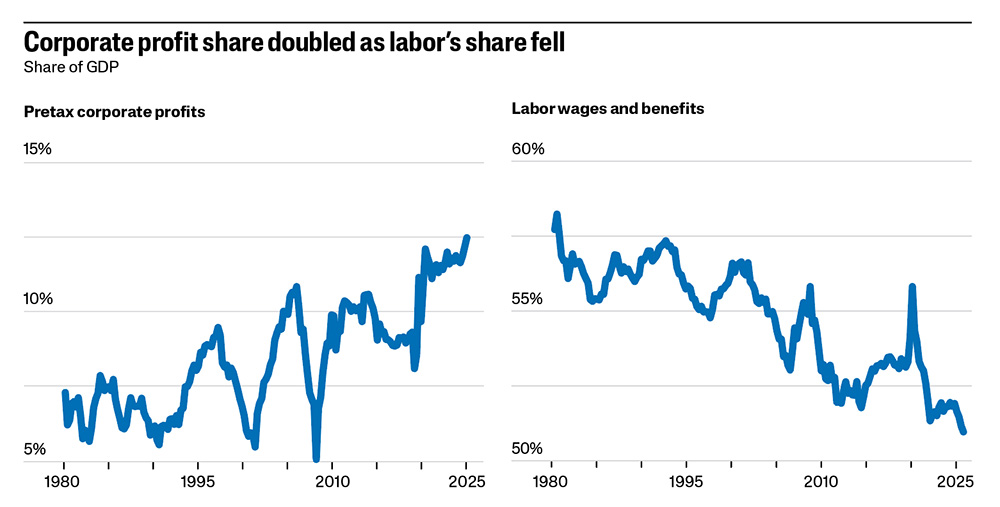
El resultado acumulativo fue un marcado aumento de la desigualdad de ingresos y riqueza, así como un incremento de los beneficios empresariales. Si bien existe cierto debate sobre la magnitud del aumento de la desigualdad, la participación del trabajo en la renta nacional, es decir, la remuneración de los empleados en relación con el conjunto de la economía, ha disminuido de forma continua desde 1980, mientras que la participación de los beneficios empresariales casi se duplicó durante el mismo periodo. Incluso tras el importante estímulo fiscal y el desigual aumento de los salarios reales durante la era Biden, la tasa de empleo de la población en edad productiva sigue siendo inferior a la de otros países ricos, y la presión del coste de la vida se ha intensificado, especialmente en las ciudades.
Esta economía desequilibrada, junto con la incapacidad de un sistema político cooptado y arraigado para abordar las dislocaciones sociales de las últimas décadas, ha dado lugar a una disfunción política. Dicha disfunción ha derivado en Trump y su ataque temerario y autodestructivo contra el sistema de comercio global. Sus políticas arancelarias reflejan un consenso entre las élites políticas estadounidenses de que la principal causa del declive no reside en el modelo económico del país, sino en sus socios comerciales.El dólar no es la moneda de un país, sino de una clase social.
Por supuesto, la entrada de China en la economía global en 2001 le costó empleos manufactureros a Estados Unidos. Pero el empleo industrial ya venía disminuyendo mucho antes. Mientras tanto, otras economías avanzadas, la mayoría de las cuales estaban al menos tan abiertas al comercio global como Estados Unidos, sufrieron menos trastornos sociales derivados del cambio económico. La razón, una vez más, es la dureza del modelo estadounidense: el impacto del choque comercial se concentró regionalmente, las medidas de redistribución fueron insuficientes y la red de seguridad no era lo suficientemente amplia.
Los mismos procesos internos impulsaron el porcentaje de beneficios de las empresas, y los inversores extranjeros han estado adquiriendo derechos sobre ese flujo de beneficios.
Vender el flujo de ganancias
IEn su forma actual, el sistema del dólar existe para permitir y proteger las rentas del capital financiero estadounidense y a quienes se benefician de él, tanto a nivel nacional como internacional. Estas élites se ven fortalecidas por la movilidad de los flujos internacionales de cartera y la arquitectura legal y financiera que permite el crecimiento incesante de los pasivos en dólares. Este sistema ha sido descrito como un «imperio por invitación»: en lugar de funcionar como una trampa que atrapa a los países que necesitan el dólar para participar en la economía global pero que luego sufren por su dependencia de Estados Unidos, este sistema genera beneficios que se reparten entre las élites financieras internacionales. El dólar no es la moneda de un país, sino de una clase, y esa clase tiene miembros en todo el mundo.
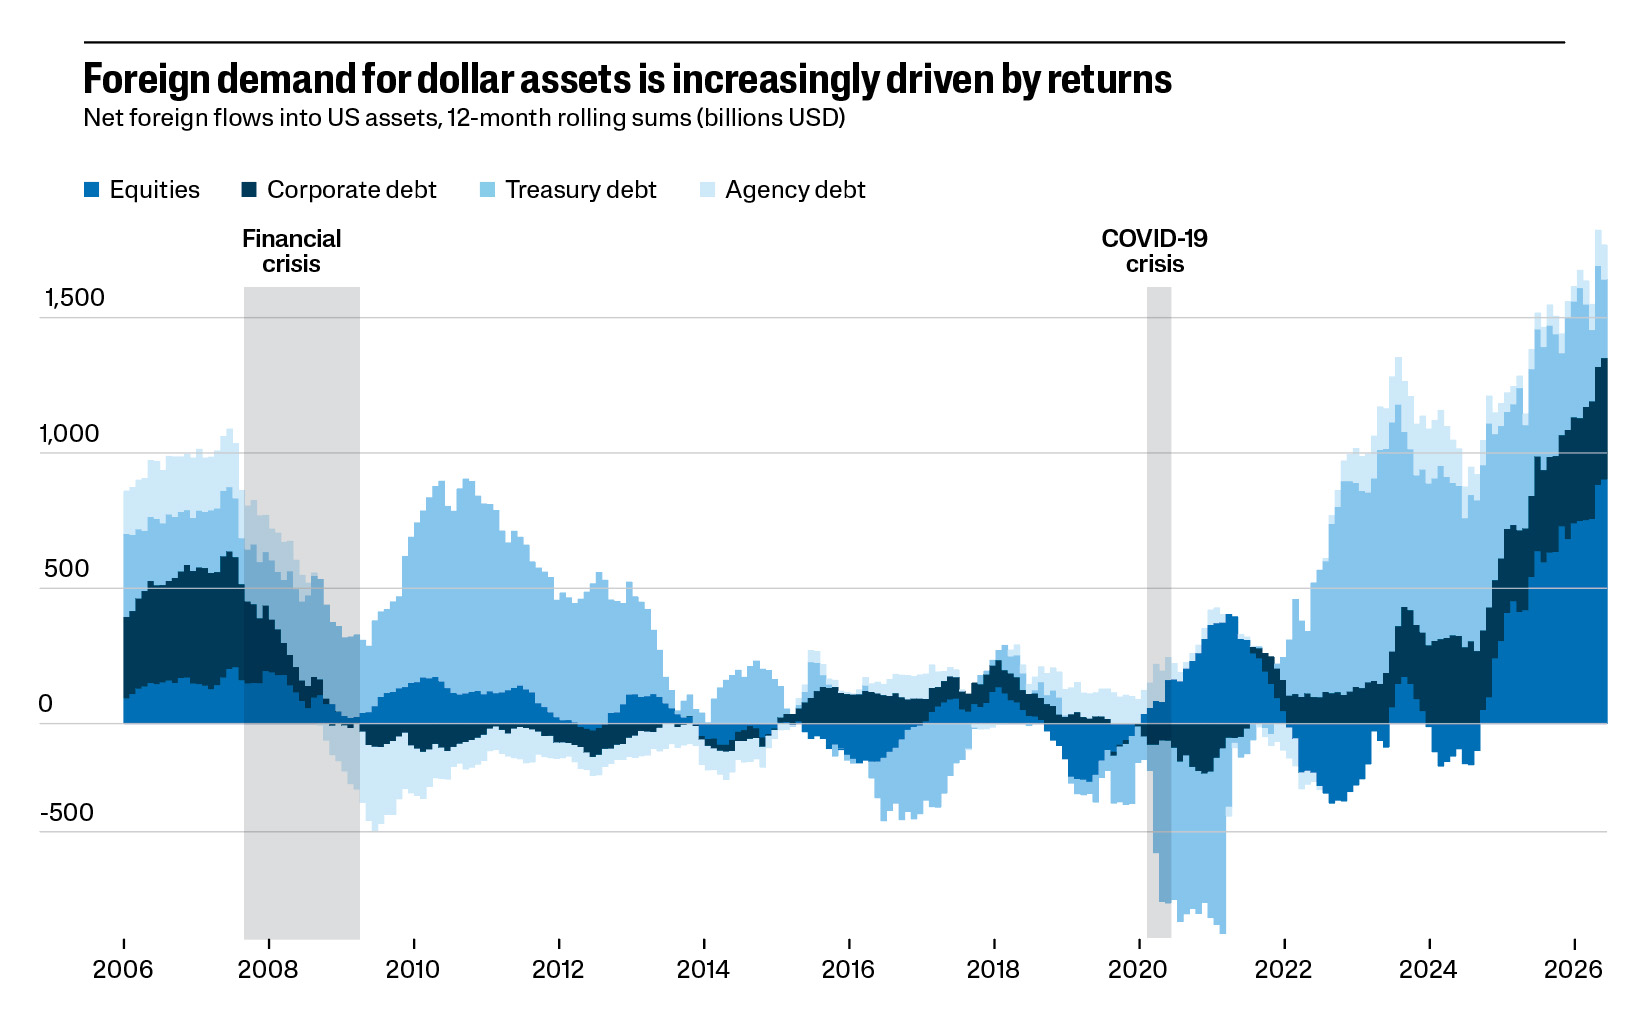
Los altos rendimientos han transformado la posición económica externa de Estados Unidos. Como demuestran los economistas Andrew Atkeson, Jonathan Heathcote y Fabrizio Perri en un artículo de 2022, los extranjeros han comprado cada vez más activos estadounidenses por los rendimientos superiores que ofrecen, y se han beneficiado enormemente. Esto no significa que el dólar no sea también la moneda clave para las reservas. Sin embargo, los datos sobre las reservas oficiales de divisas que mantienen las autoridades monetarias muestran que, en conjunto, no ha habido acumulación global de reservas de dólares desde alrededor de 2014, manteniéndose el total estable en torno a los 7,5 billones de dólares.
En cambio, como muestran los datos del Tesoro y la Reserva Federal, la demanda extranjera de activos en dólares ha pasado a estar dominada por las acciones y la deuda corporativa. En relación con el producto interno bruto de Estados Unidos, que ha crecido sustancialmente en los últimos veinte años, las recientes entradas netas de capital extranjero no son tan grandes como antes de la crisis de 2007, pero la tendencia es inequívoca: la participación actual de los activos corporativos (deuda y acciones) es del 77 por ciento, bastante superior a su máximo anterior a la crisis del 63 por ciento en junio de 2007.
Si queremos comprender cómo el dólar moldea el poder estadounidense, es necesario desmitificar la noción de privilegio exorbitante. Para ello, el dato más revelador del balance económico de Estados Unidos no es la balanza comercial, sino la posición neta de inversión internacional (PNII). Esta muestra el valor de todos los derechos financieros que los residentes estadounidenses tienen sobre el resto del mundo, menos todos los derechos que el resto del mundo tiene sobre los residentes estadounidenses, en todo tipo de activos, desde acciones hasta préstamos bancarios.
La posición neta de inversión internacional (PNII) de Estados Unidos es profundamente negativa, alcanzando los 26 billones de dólares, lo que representa aproximadamente el 85% del PIB, a finales de 2025. Esto es previsible para el país con el mayor déficit por cuenta corriente del mundo, impulsado principalmente por la balanza comercial de bienes. Este déficit externo debe financiarse, lo que implica la venta de activos a extranjeros o la obtención de préstamos de ellos. Como resultado, los no residentes terminan acumulando cada vez más derechos financieros sobre activos productivos nacionales, lo que, a medida que los déficits persisten y crecen, provoca que los créditos externos sobre Estados Unidos superen sus créditos con el resto del mundo. En otras palabras, Estados Unidos es la nación deudora por excelencia.
Por lo general, un país deudor tiene ingresos netos de inversión negativos : obtiene menos rendimientos de sus activos en el extranjero de los que rinde a sus acreedores. Sin embargo, durante mucho tiempo, Estados Unidos ha sido la excepción. Su privilegio desorbitado reside en su capacidad para financiar sus ingresos netos de inversión netos negativos con su propia deuda: paga bajos rendimientos de renta fija y obtiene mayores rendimientos de acciones e inversión extranjera directa en el exterior. Esta brecha, que la economista internacional Hélène Rey y el ex economista jefe del FMI, Pierre-Olivier Gourinchas, denominan «exceso de rentabilidad» de sus activos en el extranjero, es posiblemente el verdadero núcleo del privilegio del dólar.
Históricamente, los compradores de activos seguros denominados en dólares han aceptado rendimientos más bajos a cambio de los beneficios no monetarios que les brinda la tenencia de bonos del Tesoro en el sistema del dólar: liquidez, valor de garantía, seguridad y la capacidad de liquidar pagos. En efecto, pagaban a Estados Unidos, perpetuamente endeudado, un rendimiento de conveniencia, lo que resultaba en menores costos efectivos de endeudamiento, observables en los rendimientos de los bonos estadounidenses. Pero este antiguo privilegio está desapareciendo. El Programa Nacional de Inversiones de Estados Unidos (NIIP, por sus siglas en inglés) ahora se financia cada vez más con créditos sobre activos corporativos que generan atractivos rendimientos. Y Estados Unidos está comenzando a gestionar su posición externa como lo hacen los deudores comunes.
Como describen Atkeson et al. en su artículo de 2022, el alza de los precios de las acciones estadounidenses se debe al creciente porcentaje de beneficios corporativos. Junto con el aumento de la propiedad extranjera, el auge bursátil ha empobrecido al hogar estadounidense promedio en términos de consumo, en lugar de enriquecerlo. Los ingresos de los hogares estadounidenses se redistribuyeron de los salarios a los beneficios justo en el momento en que Estados Unidos vendió una proporción sin precedentes de sus ganancias a inversores extranjeros. Mientras tanto, entre los hogares estadounidenses que poseen acciones, el 10% con mayores ingresos posee alrededor del 89%, y el 1% más rico posee más del 50%. El 50% con menores ingresos de todos los hogares estadounidenses posee menos del 1%.
Quizás el verdadero privilegio desorbitado sea la capacidad de las corporaciones estadounidenses para crecer enormemente y obtener grandes beneficios sin tener que pagar impuestos.
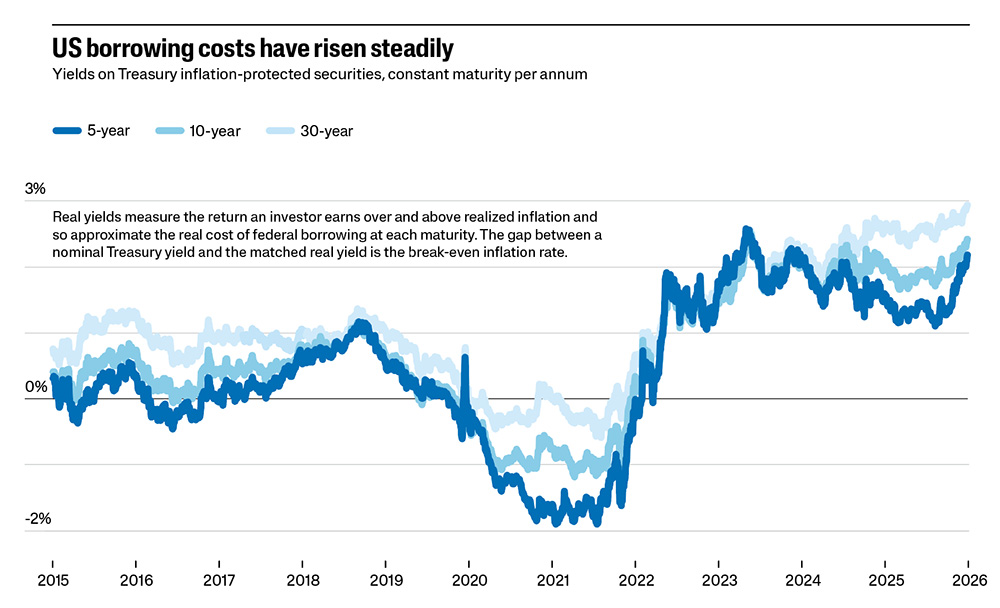
Además, hay razones para creer que la rentabilidad por conveniencia se ha esfumado. Por un lado, los rendimientos reales de los bonos estadounidenses han aumentado de forma constante en los últimos años. Sin embargo, resulta más revelador el origen de la medida más amplia del privilegio del dólar: el rendimiento excedente. Como han demostrado las investigaciones de Brad Setser, Michael Weilandt y Aidan Regan, el ingreso neto positivo por inversiones de Estados Unidos desaparece una vez que se excluyen los ingresos «obtenidos» en paraísos fiscales como Irlanda, Bermudas y las Islas Caimán. De hecho, al considerar la evasión fiscal en las siete jurisdicciones con menor tributación más importantes, donde las empresas estadounidenses ubican su propiedad intelectual y luego registran ganancias, la brecha del rendimiento excedente desaparece: como porcentaje del PIB, el ingreso neto por inversiones de Estados Unidos ha sido negativo desde 1995.
Quizás el verdadero privilegio exorbitante reside en la capacidad de las corporaciones estadounidenses para crecer enormemente y obtener grandes beneficios sin pagar impuestos. Pero, como demuestran las cifras adjuntas, estos beneficios no repercuten en la mayoría de los estadounidenses. Al contrario, parece que el dominio del dólar se financia con el dinero de los ciudadanos comunes.
El dólar ha cambiado, pero el sistema parece inamovible. Incluso China, cuyo espectacular ascenso se produjo en sus propios términos y en contra del orden comercial neoliberal liderado por Estados Unidos, construyó ese ascenso sobre la acumulación de bonos del Tesoro. Los sigue acumulando, a gran escala, a través de cuentas de custodia en Europa que mantienen sus tenencias fuera de las estadísticas oficiales. Y tras la cuenta de capital cerrada de China, que restringe el movimiento de flujos financieros especulativos a través de sus fronteras, cientos de miles de millones de dólares en ingresos por exportaciones esperan la oportunidad de participar en la bonanza del mercado bursátil estadounidense. No es una exageración decir que China es el centro del actual sistema global del dólar. Bien entendido, esto no es una paradoja.
El statu quo, en el que persiste la demanda de activos en dólares y se considera intocable el libre movimiento de capitales transfronterizos, es el acuerdo preferido de Wall Street, los treinta o cuarenta millones de estadounidenses más ricos y la clase inversora global que se encuentra al otro lado de esos 26 billones de dólares en reclamaciones extranjeras netas. Superar esta coalición es una tarea casi imposible. Sin embargo, es un requisito indispensable para reformar la economía política estadounidense, profundamente desequilibrada, y frenar un declive social potencialmente irreversible.
Dominik A. Leusder es economista y escritor, residente en Londres.


Deja un comentario